ブリストル・マイヤーズ スクイブは、業績好調のニュースと短期的な株価上昇の勢いの弱まりという明確な二分法を抱えたまま、2026年10月を迎えた。BMY株は5営業日連続で下落し、10月5日には58.81ドルで取引を終えた。これは9月3日の68.09ドルから下落し、8月19日の52週高値68.64ドルを大きく下回る水準である。同時に、同社はCAMZYOSのFDA適応拡大を承認されたばかりで、多発性骨髄腫に関する良好なデータも報告しており、10月29日の第3四半期決算発表を控えていた。
この組み合わせは投資家にとって有益な判断基準となる。臨床試験や規制当局の好調なニュースが出たからといって、株価がすぐに上昇するとは限らないし、株価が下落したからといって、必ずしも事業内容が悪化したとは限らない。10月のBMYの分析において最も有効な方法は、検証済みの情報と、状況によって左右される情報、そして未解明な情報を区別することである。
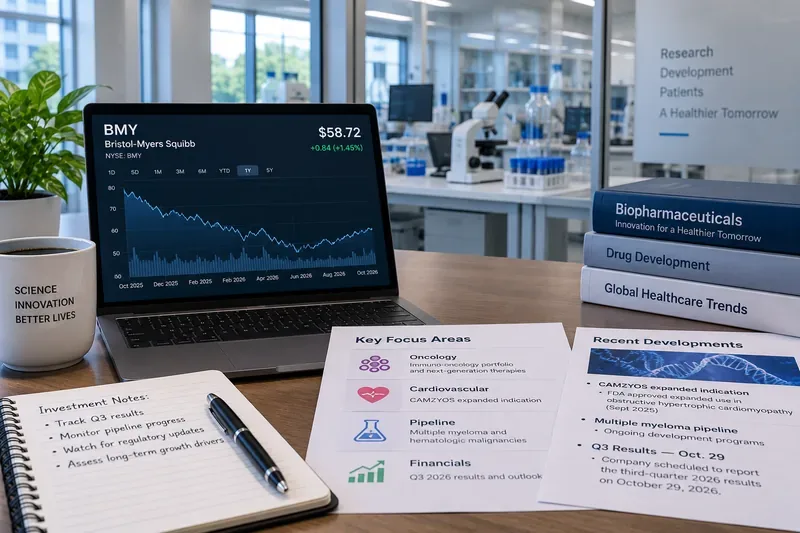
検証済み:BMYの短期的な価格動向は10月にかけて急激に弱まった。
最近の市場データによると、BMYの株価は9月4日の66.82ドルから10月5日には58.81ドルまで下落し、20営業日で約12%の下落となった。10月5日の取引だけでも、出来高は3.83%減少し、直近の1日平均出来高を大きく上回った。また、株価は8月19日に記録した52週高値の68.64ドルを約14%下回っている。
よくある誤解:好調な夏を経て株価が急落したからといって、企業の長期的な戦略が失敗したとは限らない。株価の動きは、投資家が現在どのような買い手と売り手の行動をとっているかを示すものであり、それ自体で原因を特定したり、次の決算報告を予測したりするものではない。
有効な対策としては、直近の売りが一時的に止まった水準である58~59ドル付近を短期的な注目ポイントとするのが良いでしょう。61~63ドル付近を上回れば、短期的な見通しは改善するはずです。直近の日中安値である58.33ドルを下回る状態が続けば、下降トレンドはまだ解消されていないことを示唆します。
確認済み:ブリストル・マイヤーズ スクイブは第2四半期決算発表後、2026年の業績見通しを引き上げた。
10月初旬に入手可能な最新の決算報告書は、2026年第2四半期のものです。ブリストル・マイヤーズ スクイブは、四半期売上高が前年同期比6%増の130億ドル、成長ポートフォリオ売上高が15%増となったと報告しました。GAAPベースの1株当たり利益は1.62ドル、非GAAPベースの1株当たり利益は2.04ドルでした。同社はまた、2026年通期の売上高見通しを約490億ドルから500億ドルに引き上げ、非GAAPベースの1株当たり利益見通しを6.75ドルから7.00ドルに引き上げました。これらの数値は、同社が7月30日にSECに提出した決算発表資料に記載されています。
よくある誤解:業績見通しの上方修正は、BMYが新たな目標値を達成または上回ることを保証するものではありません。業績見通しは、経営陣が当時の前提条件に基づいて行う将来予測です。製品需要、競争状況、為替変動、費用、規制、訴訟、パイプラインの成果などによって変更される可能性があります。
有効な対策としては、 10月29日発表の決算報告の基準値として、売上高490億ドル~500億ドル、非GAAPベースの1株当たり利益(EPS)6.75ドル~7.00ドルの範囲を用いることが挙げられます。最も重要なのは、経営陣がこれらの範囲を維持するか、引き上げるか、引き下げるかという点です。
検証済み:グロースポートフォリオがより多くの事業を担っている
ブリストル・マイヤーズ スクイブの6月期決算報告書は、投資家が同社を旧来の主力製品だけで評価すべきではない理由を示している。第2四半期には、オプジーボが24億8500万ドル、オプジーボ・クバンティグが2億6100万ドル、オレンシアが10億3400万ドル、ヤーボイが7億6900万ドル、レブロジルが7億3500万ドル、ブレヤンジが4億8400万ドル、カムジオスが4億1600万ドルの売上を記録した。カムジオスの売上は前年同期の2億6000万ドルから大幅に増加し、レブロジルとブレヤンジも力強い成長を遂げた。製品別のデータは、同社の第2四半期決算報告書(Form 10-Q)で確認できる。
オプジーボ自体の売上高は当四半期に前年同期比で3%減少したが、オプジーボ・クバンティグは小規模な発売当初の売上から200%以上増加した。この違いは重要であり、収益の一部が完全に消滅するのではなく、フランチャイズ内で移動していることを意味する。
よくある誤解:ある既存医薬品の成長鈍化は、必ずしもポートフォリオ全体の縮小を意味するものではありません。投資家は、既存製品、製品処方の変更、そして新たな成長ブランドを区別する必要があります。
有効な対策: 10月29日には、単一の医薬品に注目するのではなく、成長ポートフォリオの収益成長と既存ポートフォリオの収益減少を比較検討してください。新薬が成熟製品の減少を相殺するようになれば、投資判断は改善されます。
確認済み:CAMZYOSは9月30日にFDAから重要な適応拡大の承認を受けた。
米国食品医薬品局(FDA)は、成人および体重30キログラム以上の小児患者における症候性閉塞性肥大型心筋症の治療薬として、CAMZYOS(マバカムテン)を承認した。ブリストル・マイヤーズ スクイブ社は、この決定は第3相臨床試験SCOUT-HCM試験の主要評価項目達成に基づくものだと述べた。同社は9月30日の発表でこの承認を明らかにした。
よくある誤解: FDAの承認は、必ずしも即座に大幅な収益増加につながるわけではありません。商業的な普及は、対象となる患者数、医師の採用状況、保険適用範囲、患者の特定、競合する代替手段、治療のロジスティクスなど、様々な要因に左右されます。
有効な対策としては、適応症の拡大がBMYの企業価値を即座に変えると決めつけるのではなく、CAMZYOSの今後の売上成長を注視することである。売上の持続的な増加は、承認のニュースだけよりも強力な証拠となる。
検証済み:多発性骨髄腫のパイプラインの進捗は改善しているが、重要な成果はまだ未確定である
ブリストル・マイヤーズ スクイブは9月、前治療歴の多い多発性骨髄腫患者を対象としたアルロカブタゲン・オートロイセルの第2相臨床試験「QUINTESSENTIAL」において、良好な主要結果が得られたと発表した。同社によると、この試験は主要評価項目である全奏効率と、重要な副次評価項目である完全奏効率を達成した。投資家は、9月8日に発表された同社の声明を参照できる。
ZENBEXUSは8月に再発性または難治性の多発性骨髄腫の適応症でFDAの迅速承認を取得し、9月に発表された第3相臨床試験データでは、比較対照療法と比較して微小残存病変陰性の完全寛解率が著しく高いことが示されました。これらの進展は、血液疾患治療薬開発パイプラインの将来性をさらに高めるものです。
依然として不明な点:早期承認や迅速承認、良好な奏効率データがあっても、商業面および臨床面におけるすべての疑問が解決されるわけではない。長期的な無増悪生存期間、該当する場合は全生存期間、安全性追跡調査、市場での普及状況、そして競争力のある位置付けによって、これらのプログラムの価値は依然として変化する可能性がある。
有効な対策:規制上の成功と商業的な成功を区別する。新しい資産の長期的な価値を完全に評価する前に、発売時の売上、確認試験のマイルストーン、およびその後の有効性データを追跡する。
検証済み:BMYの配当金は現在の株価でも依然として魅力的である
9月16日、取締役会は普通株式の四半期配当として1株当たり0.63ドルを決定し、10月2日時点の株主名簿に記載されている株主に対し、11月2日に支払うことを発表した。年間配当額は1株当たり2.52ドル、株価は59ドル前後とすると、配当利回りは約4.3%となるが、これは今後の取締役会の承認を条件とする。ブリストル・マイヤーズ スクイブの9月の配当発表は、この四半期配当額を確定するものである。
よくある誤解:配当利回りが高いからといって、その株が低リスクであるとは限りません。株価が下落すると利回りも上昇するため、一見魅力的な利回りは、収益機会だけでなく、投資家の懸念を反映している場合もあります。また、配当は取締役会によって決定されるものであり、無期限に保証されているわけではありません。
有効な対策:配当金は、キャッシュ創出能力、債務負担、事業開発費、収益の持続性といった要素と合わせて評価すべきです。インカム投資家は、BMY株を購入する理由として配当利回りだけを重視すべきではありません。
状況次第:10月の下落は買いのチャンスなのか?
答えは、投資家の投資期間と株価下落の原因によって異なります。キャッシュフローとパイプラインの移行を重視する長期投資家にとって、2026年の業績見通しが維持され、新製品が引き続き成長すれば、株価下落は将来のリターンを向上させる可能性があります。しかし、短期トレーダーにとっては、5営業日連続の下落と20営業日で約12%の下落は、まだ明確に反転していない下降モメンタムの証拠となります。
有効な対策:投資戦略に合わせてエントリールールを設定する。長期投資家は、一度に全額購入するのではなく、段階的にポジションを積み増していくと良いだろう。モメンタム重視の投資家は、BMYが61~63ドル付近の直近の抵抗線を突破するまで待つと良い。イベントリスクに敏感な投資家は、10月29日の決算発表後まで待つと良いだろう。
状況依存的:パイプラインのニュースが好調な場合でも、特許リスクは依然として重要である
大手製薬会社は、老朽化した収益源を常に新しい医薬品で置き換えている。ブリストル・マイヤーズ スクイブの四半期報告書(Form 10-Q)では、エリキュースやカムジオス関連の特許訴訟など、複数の製品における特許および独占権のリスクについて論じている。同社はまた、既存製品の成熟に伴い、競争の激化にも直面している。
よくある誤解:強力なパイプラインは特許切れリスクを完全に排除するものではなく、失われた収益を補填できる可能性を高めるものです。投資家は、この両方の側面を考慮する必要があります。
有効な対策としては、成長ポートフォリオを企業収益に占める割合として追跡し、その年間成長率を既存ブランドの減少率と比較することが挙げられる。これは、単にFDA承認数を数えるよりも、より有用な移行指標となる。
不明:10月29日の決算報告で何が変わるのか?
ブリストル・マイヤーズ スクイブは、2026年10月29日(木)に第3四半期決算を発表し、午前8時(米国東部時間)に投資家向け電話会議を実施することを明らかにしました。このスケジュールは、同社の公式決算発表で確認されています。
現時点で不明なのは、第3四半期の製品需要、費用、為替変動、新製品投入費用、ポートフォリオ動向が、7月に提示された業績見通しを支えるかどうかである。また、市場は、報告された四半期業績そのものよりも、経営陣による2027年に関する発言により強く反応する可能性がある。
役立つ対策:レポート発表前に、あなたの投資判断に影響を与える可能性のある3つの項目(通期業績見通し、成長ポートフォリオの成長、経営陣による今後の特許取得や新製品発売の動向に関する見解)を書き出しておきましょう。こうすることで、見出しのEPS(1株当たり利益)だけに反応してしまう誘惑を抑えることができます。
2026年10月 BMY見通し
BMYの10月の株価動向は、単純な強気シナリオでもなければ、明確なファンダメンタルズ崩壊でもない。株価は短期的な勢いを大きく失ったものの、最新の検証済み事業データには、第2四半期の売上高が6%増加、成長ポートフォリオが15%増加、2026年の売上高とEPSのガイダンスが引き上げられ、CAMZYOSの適応症が拡大、そして血液疾患パイプラインの継続的な進展が含まれている。
重要な違いは、検証済みの進捗状況と将来の収益化との間にある。規制当局の承認や臨床試験の結果は可能性を高めるが、将来の売上を保証するものではない。同様に、株価チャートの低迷は売り圧力の存在を示すものの、収益予想の引き下げを必ずしも意味するものではない。
現在ブリストル・マイヤーズ スクイブを分析している投資家にとって、最も現実的なアプローチは、10月29日の決算報告を次の重要なチェックポイントとして活用することだろう。株価が50ドル台後半で安定し、60ドル台前半まで回復し、業績見通しが再確認または改善されれば、10月の下落は主に調整局面であったという見方が強まる。一方、直近の安値を下回る下落に加え、業績見通しの下方修正や成長ポートフォリオの弱体化が見られれば、より深刻な状況悪化を示唆することになる。
本分析は情報提供のみを目的としており、個別の投資アドバイスではありません。市場価格は常に変動するため、投資家は投資判断を行う前に、最新の価格情報および企業の一次情報開示内容を確認する必要があります。