コーヒー文化:自宅で完璧な一杯を淹れる方法

豆の種類、挽き具合、水の量、比率、温度、ドリップのテクニック、そしてテイスティング方法など、実用的なガイドを通して、自宅で苦い、酸っぱい、または薄いコーヒーを改善しましょう。
2026年5月、新たな有用な指標が明らかになった。連邦準備制度理事会(FRB)の最新の家計金融レポートによると、米国の成人の55%が3か月分の生活費を賄えるだけの緊急貯蓄を確保しており、これは2024年と変わらない。また、63%が400ドルの緊急事態を現金またはそれに相当するもので賄えることも判明した。これらの数字は、緊急資金の再構築は一度行えば終わりというものではなく、日常的な家計管理の一環であることを改めて示している。
もし最近、車の修理、医療費、住宅問題、仕事の中断、その他の正当な緊急事態のために貯蓄を使い果たしてしまった場合、それを立て直すための最も迅速かつ持続可能な方法は、短期的な復旧計画を立てることです。具体的な目標を設定し、予算に一時的な余裕を作り、補充を自動化し、通常の支出に消えてしまう前に、不定期の資金をその貯蓄に振り込むようにしましょう。
目標は、家賃、最低限の債務返済、保険料、食費、その他の生活必需品の支払いが滞るほど、性急に再建を進めることではありません。「迅速」とは、集中力と継続性を意味し、財政的に不安定になることではありません。
連邦準備制度理事会(FRB)が発表した2026年版貯蓄・投資報告書は、 2026年9月時点の最新の全国的な状況を示している。この報告書では、3か月分の貯蓄額に加え、成人の70%が貯蓄だけで500ドル以上の緊急支出に対応できると回答していることが明らかになった。また、報告書の要約によると、成人の59%が過去12か月間に少なくとも1回、予期せぬ大きな出費を経験したという。
重要なのは、誰もが同じ金額を必要とするということではありません。家計が安定している場合でも、現金の余裕は依然として重要であるということです。再建目標額は、毎月の必要経費、雇用の安定性、保険の自己負担額、扶養家族、そして失った収入をどれだけ早く補填できるかを反映させるべきです。
緊急資金の目標額は一律ではありません。連邦準備制度理事会(FRB)は一般的に、世帯が3か月分の生活費を賄えるかどうかを基準にしています。連邦預金保険公社(FDIC)は、2025年1月の消費者向けガイダンスの中で、金融専門家は一般的に、連邦政府の保険対象商品で少なくとも6か月分の生活費を確保することを推奨していると述べています。これらはあくまで目安であり、すべての世帯に当てはまるルールではありません。
より迅速で、かつ意欲を削がれないアプローチは、段階的に再構築することです。
| マイルストーン | 目的 | 次のレベルに進むタイミング |
|---|---|---|
| スターターバッファー | クレジットカードやローンをすぐに利用せずに、現実的な小さなショックに対処する。 | 通常の修理費、免責金額、または緊急の請求書を吸収できれば、そうでなければ新たな負債が発生することになります。 |
| 1か月分の生活必需品 | 短期間の収入の中断に備えて、自分に余裕を持たせておきましょう。 | 1ヶ月間資金を貯めた後も、同じ自動貯蓄の習慣を続けてください。 |
| 3か月分の生活必需品 | より充実した不測の事態に備えた準備金を積み立てる。これは連邦準備制度理事会が追跡している経済回復力の指標である。 | 雇用の安定性、扶養家族、健康リスク、収入の変動性を再評価する。 |
| 6か月または個別のより高い目標 | 長期にわたる事業中断や、収入の変動が予測しにくい状況に備えた対策を追加しましょう。 | 目標値の引き上げを止めるのは、それが実際のリスクとより広範な財務計画に合致する場合に限る。 |
例えば、毎月の生活費が3,200ドルで、緊急資金が800ドル残っているとします。次の目標が1か月分の生活費だとすると、不足額は2,400ドルになります。これを6か月で補うには、毎月400ドルが必要です。もしこの金額が現実的でない場合は、残高不足になったり、再び借金をせざるを得なくなったりするような自動振替を設定するのではなく、期間を延長することを検討しましょう。
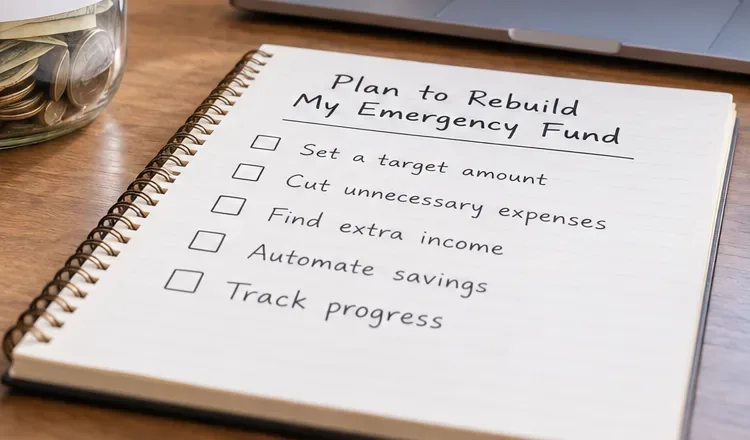
まずは、生活費の総額ではなく、必要最低限の月々の支出を計算しましょう。住居費、光熱費、食費、通勤に必要な交通費、保険料、最低限必要な債務返済額、薬代、その他緊急時にも合理的に停止できない費用を含めてください。
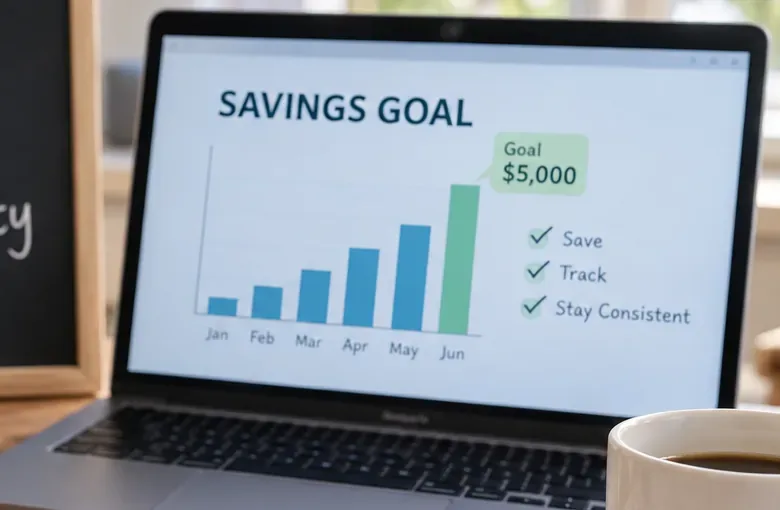
そして、最終的な6ヶ月の目標額にこだわるのではなく、次のマイルストーンを設定しましょう。例えば、資金が1万ドルから2千ドルに減ってしまった場合、当面の目標はまず1ヶ月分の生活必需品を貯めることでしょう。そうすることで、進捗状況をより早く実感できます。
目標金額から現在の緊急貯蓄額を差し引いた額が、再建に必要な不足額となる。
再建ギャップを期限までの給与支払期間数または月数で割った値=必要な拠出額。
結果を書き留めてください。消費者金融保護局(CFPB)の緊急資金構築に関するガイダンスでは、具体的な貯蓄システムを構築し、進捗状況を定期的に確認することを推奨しています。頭の中だけの目標は、先延ばしにしやすいものです。
より早く立て直すには、収入と支出の間に一時的な差額が必要です。まず最初に検討すべき最も安全な方法は、生活必需品の支払いではなく、柔軟に使える支出項目を見直すことです。
過去1~2か月分の取引履歴を見直し、一定期間、一時停止、削減、または延期できる支出項目をマークしましょう。よくある例としては、外食費、配達料、エンターテイメントのサブスクリプション料金、衝動買い、プレミアムな利便性サービス、緊急性の低いアップグレードなどが挙げられます。
すべてを無期限に削減してはいけません。短期間の「再構築スプリント」は、終了日を設定することで維持しやすくなります。例えば、3か月間は毎月250ドルを別の用途に回し、最初の目標を達成したらその支出の一部を元に戻すといった方法があります。
連邦準備制度理事会の最新データは、予算の余裕がなぜ重要なのかを示している。2025年には、月末に常にお金が残ると答えた成人の86%が3か月分の緊急貯蓄があると回答したのに対し、お金が全く残らないと答えた成人ではわずか13%だった。これは、どちらか一方の行動だけで差が生じることを証明するものではないが、継続的なキャッシュフローが家計再建にとってどれほど重要かを浮き彫りにしている。
現実的な積立額が決まったら、それを自動化しましょう。消費者金融保護局(CFPB)によると、定期的な振込は貯蓄を継続する最も簡単な方法の一つです。給料日直後に銀行口座への振込をスケジュールしたり、勤務先に給与の直接入金を普通預金と貯蓄預金に分けて入金できるかどうか尋ねたりすることができます。
収入が変動する場合、固定額の自動振込は毎回の給与支払いに適さない可能性があります。その場合は、自動振込の基本額を少額に設定し、給与額が多い時期には一定の割合を手動で追加してください。また、消費者金融保護局(CFPB)は、当座預金残高を考慮して自動振込を設定することで、当座貸越手数料が発生しないように注意を促しています。
次に、2つ目のルールを追加します。不定期に発生する収入のうち、あらかじめ決めておいた割合を緊急資金に振り向けることです。FDIC(連邦預金保険公社)の「予期せぬ事態と将来のための貯蓄」というガイダンスでは、定期的な自動預金と、税金の還付金や職場のボーナスなどの臨時収入を組み合わせることを具体的に推奨しています。
再構築を加速させる可能性のあるツールには、以下のようなものがあります。
臨時収入の100%を貯蓄に回す必要はありません。「予期せぬ収入の半分は、1ヶ月分の貯蓄目標が達成されるまで緊急資金に回す」といった固定ルールの方が、守りやすいでしょう。
緊急資金は、長期投資口座とは異なる役割を担います。その最優先事項は、資金の引き出しやすさと元本の保全です。ほとんどの人にとって、緊急資金の核となる準備金としては、株式、暗号資産、その他資金が必要な時に急落する可能性のある投資よりも、保険付きの貯蓄口座やマネーマーケット預金口座の方が適しています。
FDIC(連邦預金保険公社)の保険対象銀行では、当座預金口座、普通預金口座、マネーマーケット預金口座、定期預金が連邦預金保険の対象となります。標準の保険金額は、預金者1人あたり、保険対象銀行1行あたり、所有形態ごとに25万ドルです。FDICの預金保険に関するリソースを使用して、保険適用範囲を確認できます。2026年3月1日からは、保険対象銀行のウェブサイト、アプリ、および一部のATMの指定された場所に、FDICのデジタル署名も必要となります。
連邦政府の保険に加入している信用組合では、全米信用組合預金保険基金(NCUSIF)が、個人口座につき通常25万ドルまでの連邦政府による同等の保護を提供します。詳細は、NCUA(全米信用組合管理機構)の預金保険ガイドをご覧ください。
専用口座を設けることで、緊急資金を通常の当座預金口座の現金と同じように扱ってしまう誘惑を減らすことができます。連邦預金保険公社(FDIC)は、緊急資金用に別途保険付きの貯蓄口座を開設することを特に推奨しています。
| いつ | アクション | 期待される結果 |
|---|---|---|
| 1日目 | 現在の残高、毎月の必要経費、次の目標、そして不足分の返済額を計算します。 | あなたは「回復した」という意味を正確に理解している。 |
| 2~3日目 | 最近の取引内容を確認し、一時的な削減または値下げを3つ選択してください。 | 毎月のキャッシュフローを即座に生み出すことができます。 |
| 4~7日目 | 給料日の翌日に自動振込を設定するか、可能であれば分割振込の手続きを行ってください。 | 再構築はメモリに頼らずに行われる。 |
| 第2週 | 使っていないものを売るか、可能であれば一時的な収入源を確保する。 | 最初の目標達成を加速させる。 |
| 第3週 | 払い戻し、ボーナス、返金、その他の臨時収入は、あらかじめ設定したルールに従って処理してください。 | 不定期に発生する資金は、日常的な支出に消えてしまうのではなく、目標達成のために役立つ。 |
| 30日目 | 残高を確認し、実際の拠出額と計画額を比較して、翌月の振込額を調整してください。 | キャッシュフローの変化に応じて、計画は現実的なものとなる。 |
万能な解決策はありません。緊急資金が完全に底をついてしまった場合は、すぐに使える現金をいくらか補充することで、次の予期せぬ出費が新たな借金につながるのを防ぐことができます。しかし、長期的な積立をすべて削減すると、特に雇用主が退職金制度のマッチング拠出を行っている場合は、様々な影響が生じる可能性があります。
現実的なアプローチとしては、まず生活必需品の支払いや債務の返済を優先し、最低限の現金準備金を確保してから、長期的な目標と並行して、より大きな準備金をどのくらいのペースで積み上げていくかを決めることです。資金繰りが厳しい場合は、金利、福利厚生、税金、雇用の安定性、そしてリスク許容度などを考慮して、最適なバランスを見極める必要があります。
家計を不安定にすることなく、緊急資金をより早く積み立てる方法があります。まずは達成可能な目標を設定し、収入と支出の差を一時的に広げ、積立を自動化し、臨時収入を活用して計画を加速させましょう。資金は他の口座とは別に保管し、流動性を確保し、適切な保険をかけておきましょう。そして、仕事、家族構成、支出の変化に応じて目標を見直してください。
連邦準備制度理事会の最新データによると、2025年に全国的に緊急時への備えが劇的に向上する兆候は見られません。3か月分の生活費を貯蓄している成人の割合は55%のままです。そのため、新たな金融トレンドを追いかけるよりも、持続可能なアドバイスの方が重要になります。つまり、意識的に現金の蓄えを作り、使った後は補充し、モチベーションが薄れても機能し続けるような仕組みを設計することです。
出典確認日:2026年9月14日。この記事は一般的な教育情報を提供するものであり、個別の財務、税務、法律、または投資に関するアドバイスではありません。
豆の種類、挽き具合、水の量、比率、温度、ドリップのテクニック、そしてテイスティング方法など、実用的なガイドを通して、自宅で苦い、酸っぱい、または薄いコーヒーを改善しましょう。
光、水やり、湿度、温度、肥料、害虫対策、そして植物を傷つけるよくある間違いなど、初心者でも簡単にできる冬の観葉植物の手入れ方法を学びましょう。
完璧を目指さずに、家の中を片付けましょう。まずどの場所から片付けるべきか、散らかりがストレスや集中力にどのような影響を与えるか、そして無理のない範囲で片付けを進める方法を学びましょう。
Discover which smart kitchen gadgets are genuinely useful, what to check before buying, how to set them up, and common beginner mistakes to avoid.
機能性飲料は、エネルギー補給、水分補給、腸内環境の改善、タンパク質摂取など、さまざまな効果を謳っています。どの効果に科学的根拠があるのか、ラベルに隠された情報は何なのか、そして賢く選ぶにはどうすればよいのかを学びましょう。
食品ロスを減らし、食材を無駄なく使い切り、残り物を安全に活用し、食べられる食材の切れ端を便利な料理に変える、実践的なゼロウェイスト調理法を学びましょう。
適切な人数、事前に準備できるメニュー、温かい雰囲気、食品安全の基本、そして現実的な開催スケジュールを考慮して、居心地の良いディナーパーティーを計画しましょう。
2026年秋に向けて、予算に優しいインテリアトレンド、実用的な妥協点、そして温かみ、質感、個性を加える賢い方法を取り入れて、ご自宅をリフレッシュしましょう。
時間、柔軟性、食感、コスト、食品の安全性といった観点から、実用的な食事準備方法を比較検討し、あなたの生活スタイルに合った平日の食事システムを構築しましょう。
秋にぴったりの、心温まる定番料理レシピを5つご紹介します。焼き加減の目安、トラブルシューティングのヒント、保存方法、そして食感や風味を調整するための現実的な方法も解説しています。







