MMXとは?JAXAの火星衛星探査機がフォボスから目指すもの

JAXAの火星衛星探査機MMXは何を目指すのか。2026年10月20日の打ち上げ結果、フォボスとダイモスの観測、試料回収の狙い、2031年帰還計画と今後の確認点を解説します。
新しい仕事に就き、給与明細に年金積立額が記載されているのに、年金基金にログインしてみると残高が予想と違う、といった経験はありませんか?あるいは、転職して年金口座が2つか3つに増えていることに気づくかもしれません。オーストラリアの年金制度は、雇用主の拠出金、ファンドの選択、投資収益、手数料、保険、税制、資金の引き出し時期の制限など、多くの要素が複雑に絡み合っているため、こうした問題はよくあることです。
スーパーアニュエーションを理解する最も簡単な方法は、現役時代に積み立てられ、あなたに代わって運用される退職金口座と考えることです。ほとんどの従業員は雇用主からの拠出金を受け取りますが、あなた自身も資金を追加することができます。ファンドは残高を運用し、手数料や保険料を差し引いた後、口座状況をあなたに報告します。資金はあなたのものですが、ほとんどの場合、法的な引き出し条件を満たすまでは自由に引き出すことはできません。
このガイドは、2026年9月24日時点の規則および公式ガイダンスに基づいています。年金制度の規則は変更される可能性があるため、拠出または引き出しの決定を行う前に、リンク先のオーストラリア税務局(ATO)およびMoneySmartのページで最新の基準額をご確認ください。
ほとんどの労働者にとって、最初の実際的な疑問は「どのファンドを選ぶべきか?」ではなく、「自分が受け取る権利のある年金を実際に受け取っているのか?」である。現在の年金保証制度の下では、雇用主は一般的に、対象となる従業員に対して強制的に年金拠出を行わなければならない。
MoneySmartによると、18歳以上であれば、雇用主は通常、スーパーアニュエーション(退職年金)を支払わなければなりません。18歳未満の場合は、通常、週30時間以上働く必要があります。オーストラリア税務局(ATO)も、スーパーアニュエーション保証の資格は、一般的にフルタイム、パートタイム、臨時雇用者に適用され、一時滞在者にも適用される可能性があると説明しています。特定の状況下では、一部の請負業者もスーパーアニュエーションの資格を得られる場合があるため、請負業者であるというだけでは必ずしも答えが出ません。
2026~27会計年度の時点で、スーパー保証料率は12%です。2026年7月1日以降、新しいペイデイ・スーパー規則により、支払い時期も変更されました。雇用主は、従来の四半期ごとの最低支払サイクルに頼るのではなく、給与または賃金と同時にスーパー保証料を支払う必要があります。ATOによると、拠出金は原則として、給与支払日から7営業日以内に従業員のスーパーファンドに入金される必要がありますが、延長可能な期間が限られています。ATOのペイデイ・スーパーに関するガイダンスとMoneySmartのペイデイ・スーパーの説明を参照してください。
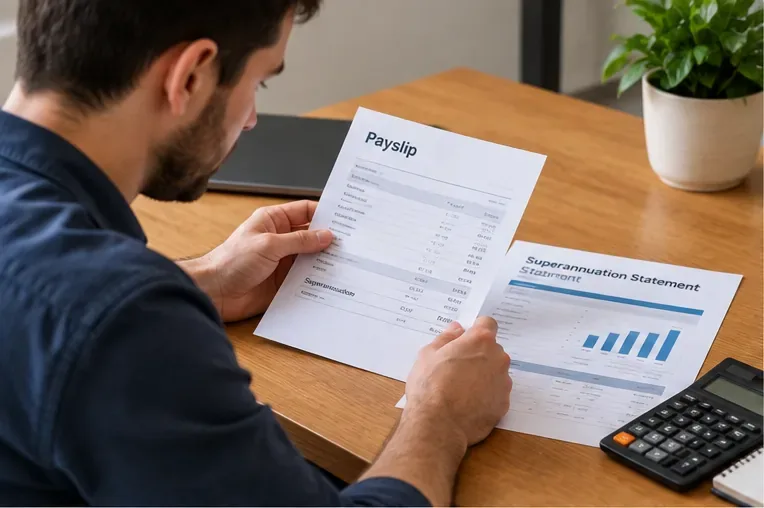
12%という料率は、総支給額として表示されている金額の12%を必ずしも意味するものではありません。ペイデイ・スーパー制度では、この料率は対象となる所得に適用されます。対象となる所得とは、通常の勤務時間中の収入とその他の特定の支払いを含む法定概念です。労働協約、協定、および特定の給与構成要素も、算入対象に影響を与える可能性があります。計算結果が雇用主の計算結果と異なる場合は、給与明細が自動的に間違っていると決めつけるのではなく、ATO(オーストラリア税務局)の最新のスーパー保証情報を参照してください。
まず最初に確認すべき有効な方法は、同じ給与期間の3つの記録を比較することです。それは、給与明細、銀行口座への入金記録、そして年金基金への拠出金記録です。給与明細には雇用主が記録した内容が示され、年金基金の取引記録は実際に資金が口座に入金されたことを確認できます。
ほとんどの従業員は、雇用主からの拠出金を受け取るスーパーファンドを選択できます。就職する際には、通常、選択したファンドの詳細を雇用主に伝えることができます。既にファンドに加入していて、新たに選択しない場合は、雇用主がオーストラリア税務局(ATO)にステープルド・スーパーファンドの情報を問い合わせる必要がある場合があります。ステープルド・ファンドとは、既存のスーパー口座をあなたに紐付けたもので、転職しても継続して利用でき、不要な重複口座を減らすことができます。
ファンドを選択せず、オーストラリア税務局(ATO)がステープルドファンドを特定しない場合、雇用主は適格なデフォルトファンドに拠出する可能性があります。ATOはこのプロセスについて、ステープルドスーパーファンドに関するガイダンスで説明しています。
年金基金は、あなたの資金を運用します。ほとんどの積立型年金基金は、成長型、バランス型、保守型、現金型、またはより専門的なポートフォリオなど、様々な投資オプションを提供しています。投資先を選択しない場合、基金は通常、MySuperオプションに資金を投入します。MySuperは、多くの加入者にとって比較的シンプルで低コストなデフォルト商品として設計されています。
投資収益はプラスにもマイナスにもなり得るため、残高は一直線に増加するわけではありません。最終的な残高は、拠出金、投資収益または損失、手数料、保険料、および税金を反映した金額となります。
広告に掲載されている単一のリターンに注目するのは簡単ですが、それでは全体像を歪めてしまう可能性があります。MoneySmartは、類似の投資オプションをより長い期間で比較し、投資オプション、投資実績、手数料、保険、サービスなど、複数の要素を総合的に検討することを推奨しています。過去の実績は将来のリターンを保証するものではありません。
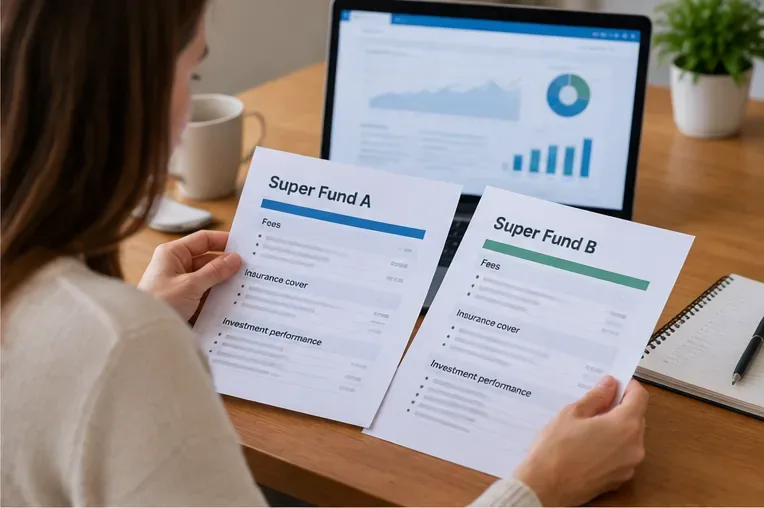
| 何を比較するか | なぜ重要なのか | 注目すべき点 |
|---|---|---|
| 料金 | 手数料は残高から差し引かれます | 管理費、投資費、取引費、切り替え費用、およびアドバイス費用 |
| 投資パフォーマンス | 収益は長期的な成長に影響を与える | 同じ長期にわたる類似オプションを比較するべきであり、好調だった1年間だけを比較するべきではない。 |
| 投資ミックス | リスクと期待収益は変動する | 株式、不動産、債券、現金、および多様なオプション |
| 保険 | 保険料は残高を減らしますが、貴重な保障を提供してくれる可能性があります。 | 生命保険、完全永久障害保険、所得保障保険 |
| サービス | 一部のメンバーはアドバイスやデジタルツールを重視しています。 | 会員サポート、オンラインアクセス、プランニングツール、およびアドバイス費用 |
年金基金の選び方については、MoneySmartの公式ガイドをご覧ください。MySuperの商品は、ATO(オーストラリア税務局)のYourSuper比較ツールを使って比較することもできます。
転職後、複数の年金口座を持つ人は少なくありません。口座が増えるごとに手数料が発生し、場合によっては保険料が重複することもあります。myGovにリンクされたATO(オーストラリア税務局)のオンラインサービスでは、報告済みの年金口座(紛失した口座やATOが保有する口座を含む)を確認できます。
口座を統合することで、年金管理が容易になり、重複する費用を削減できる可能性がありますが、統合が必ずしも最善の解決策とは限りません。古い口座を移管する前に、保険、有益な投資オプション、または特別な給付を失うことがないか確認してください。特に確定給付型年金基金は、通常の積立型年金口座とは仕組みが異なり、脱退後に回復が困難または不可能な給付が含まれている場合があります。
MoneySmartは、統合する前に保険内容と各ファンドの価値を確認することを推奨しています。ATO(オーストラリア税務局)はmyGovを通じて口座開設や送金機能も提供しています。紛失した年金を見つけるための公式ガイドをご覧ください。
スーパーアニュエーション(退職年金)は税制上の優遇措置を受けられますが、単に「非課税」というわけではありません。優遇措置の対象となる拠出金には、雇用主による強制拠出金、給与天引きによる拠出金、および税額控除の対象となる個人拠出金が含まれます。これらの拠出金は、一般的に基金内で15%の税率で課税されます。
税引き後の個人拠出金は一般的に非優遇拠出金であり、基金に拠出された際に再課税されることはありません。どちらの拠出金にも拠出上限額が設定されており、上限額を超えると追加の税金が発生する可能性があります。上限額は変更される場合があり、繰越優遇拠出金などの特別規定の適用資格は個々の状況によって異なります。多額の任意拠出を行う前に、オーストラリア税務局(ATO)の最新の拠出上限額と税務ガイダンスを確認してください。
高所得者は、第293条に基づく税金の対象となる場合もあります。オーストラリア税務局(ATO)は現在、第293条に基づく所得と関連する優遇拠出金の合計が法定基準額を超えた場合に、この追加税を適用します。これが、高額な給与天引き拠出金や控除対象となる個人拠出金を自動的に税制上の優遇措置とみなすのではなく、現在のATOの規則に照らし合わせて確認する必要がある理由の一つです。
はい。一般的な方法としては、雇用主を通じた給与天引きや、個人が直接年金基金に拠出する方法があります。個人拠出を行い、税額控除を申請する場合は、通常、控除を申請する前に、年金基金に有効な拠出意思通知書を提出し、受領確認書を受け取る必要があります。オーストラリア税務局(ATO)は、個人年金拠出に関するガイダンスでその手順を説明しています。
追加拠出は有効な手段となり得るが、年金制度に資金が拘束される割合が増えるだけでなく、拠出上限額、税金、政府給付金、そして短期的な資金ニーズと相互作用する可能性がある。一般的なガイドでは限界があり、最適な拠出戦略は収入、年齢、負債、税務状況、そして退職後の計画によって異なる。
年金は退職後のために積み立てられるものなので、お金を使いたいという理由だけで引き出すことは原則としてできません。MoneySmartによると、退職または雇用主を離れる場合は60歳から、就労の有無にかかわらず65歳からは年金にアクセスできます。退職移行所得制度を利用すれば、年金受給開始年齢に達した後も就労を続けながら、限定的に年金にアクセスできる場合があります。
早期引き出しに関する規定も限定的に存在します。これには、深刻な経済的困難、人道的理由、末期的な病状、永続的な障害、および適格な任意拠出金に対するファーストホーム・スーパーセーバー制度などの特定のケースが含まれます。これらは一般的な引き出し権ではありません。公式規定外でスーパーアニュエーションを「解放」する方法を宣伝する人物には注意してください。
現在の状況については、MoneySmartの年金受給ガイドをご覧ください。ファーストホーム・スーパーセーバー制度(FHSS)を検討されている場合は、オーストラリア税務局(ATO)の公式FHSSガイダンスをご参照ください。
従業員にとって日々の業務における最大の変化は、2026年7月1日から始まった「ペイデイ・スーパー」制度です。従来、雇用主は一般的に少なくとも四半期ごとにスーパー保証金を支払う必要がありましたが、実際にはより頻繁に支払っている企業も多くありました。新制度では、スーパーは各給与支払日にこれまで以上に密接に連動することになります。
原則として、これにより口座確認が容易になります。四半期末まで拠出金の入金を確認するのではなく、より定期的なサイクルで給与明細と基金の取引を照合できるからです。これは、給料日にすぐに資金が振り込まれる必要があるという意味ではありません。公式規則では、拠出金が基金に届くまでの期間が認められています。
2026年のもう一つの重要な変更点は、政府資金による育児休業給付金に対する年金制度です。オーストラリア税務局(ATO)は、対象となる政府資金による育児休業給付金の年金拠出が2026年7月1日から開始され、関連する制度規則に基づいて年金口座に積み立てられると発表しました。これがあなたに該当する場合は、給与明細に雇用主拠出金として記載されると想定するのではなく、Services AustraliaとATOの情報を確認してください。
良い結果とは、単に残高が大きいことだけを意味するものではありません。重要なのは、システムがあなたの状況において期待どおりに機能しているかどうかです。このチェックリストを少なくとも定期的に、そして転職の際には必ず実行してください。
雇用主からの拠出金が給与支払日(Payday Super)の予定期間内に反映されない場合は、まず給与支払日、給与計算部門に提供された基金の詳細、および基金が取引を記録したかどうかを確認してください。問題が解決しない場合は、給与計算部門の内部説明だけに頼るのではなく、未払いまたは誤った年金に関するオーストラリア税務局(ATO)の現行の手続きに従ってください。
投資ファンドの選択、多額の拠出、自己管理型スーパーファンドの運用、保険の解約の検討、退職後の資金引き出し計画など、様々な選択肢を検討している場合、その影響は重大かつ個人的なものとなる可能性があります。オーストラリア税務局(ATO)やマネースマートの公式ガイダンスは信頼できる出発点となりますが、複雑な決定事項については、資格を有するファイナンシャルアドバイザーや税務アドバイザーに相談することをお勧めします。
年金制度をきちんと管理する最も簡単な方法は、問題が発生する前に確認することです。自分の年金基金を把握し、拠出額を確認し、手数料や保険料を理解し、資金を引き出すための条件を把握しましょう。これらの4つの習慣を身につけることで、生涯を通じて年金制度をはるかに容易に管理できるようになります。
JAXAの火星衛星探査機MMXは何を目指すのか。2026年10月20日の打ち上げ結果、フォボスとダイモスの観測、試料回収の狙い、2031年帰還計画と今後の確認点を解説します。
Amazonプライム会員向けのFTC(連邦取引委員会)による払い戻し拡大の対象となる人、2027年4月までの支払い方法、ステータスの確認方法、詐欺被害の回避方法などについてご確認ください。
Appleの最新発表には、HomeView、Apple TV 4K、HomePod mini 2、そしてスマートホームアクセサリが含まれています。発表された製品、現在入手可能な製品、そして地域やソフトウェアによって提供状況が異なる製品についてご確認ください。
Appleの2026年モデルApple TV 4Kは、11月13日に299ドルで発売されます。A19チップの速度、Siri AI、HomePodのサラウンドサウンド、互換性、そしてアップグレードすべきかどうかを比較検討しましょう。
インフレ時の電気自動車の充電費用、ガソリン代、メンテナンス費用、ローン費用、所有費用を比較して、電気自動車が実際に節約になるのはどのような場合かを確認しましょう。
テザー(USDT)がどのようにドルペッグを維持しているのか、このステーブルコインの裏付けとなるもの、償還の仕組み、そして準備金、両替、送金に伴うリスクについて学びましょう。
今後の社会保障給付金の支払日、確定済みの2026年の給付額、2027年の生活費調整(COLA)の状況、および個別の入金を確認する方法をご確認ください。
サイバー攻撃によりフランスのスーパーマーケットの冷蔵システムが機能停止し、食品ロスが発生した。確認済みの事実、不明な点、そして買い物客が確認すべき事項を以下にまとめた。
Micron Technologyがどのような製品を製造しているのか、HBM、サーバーDRAM、NANDがAIシステムをどのようにサポートしているのか、そしてメモリが真のパフォーマンスボトルネックとなっているかどうかを判断する方法について学びましょう。
オーストラリア税務局(ATO)は、2027年6月30日までクレジットカードによる直接支払いを受け付け続けます。この延期が納税者、カード手数料、諸費用、納付期限にどのような影響を与えるかについてご確認ください。








