アリス・ファン氏の交際がNvidiaの株価と市場の安定性に及ぼす影響
NvidiaのCEOであるジェンセン・フアン氏とアリス・フアン氏に関する暴露が、Nvidiaの株価、市場の変動性、投資家心理、そして規制当局の監視にどのような影響を与えるのかを探ります。
Alphabet Inc.のクラスA株(ナスダック:GOOGL)は、2026年10月に入り、変動は激しいものの短期的な改善傾向を示した。株価は10月1日に急落したが、10月2日に回復し、10月5日には346.47ドルで取引を終えた。この回復は好ましい兆候ではあるものの、価格と出来高の両面から見て、明確な強気トレンドを示すには至っていない。
現在、GOOGLを分析する上で最も有効な方法は、株価の動きと事業内容を切り離して考えることです。Alphabetの業績は、特に検索事業とGoogle Cloud事業において好調ですが、AI事業の構築には異例の巨額の資本投入が必要となっています。したがって、優れたトレンド分析では、次の3つの質問に答える必要があります。株価は直近のサポートラインを上回っているか?事業のファンダメンタルズは、現在の評価額を正当化するほど強いか?そして、現在の見方を変えるべき証拠は何か?
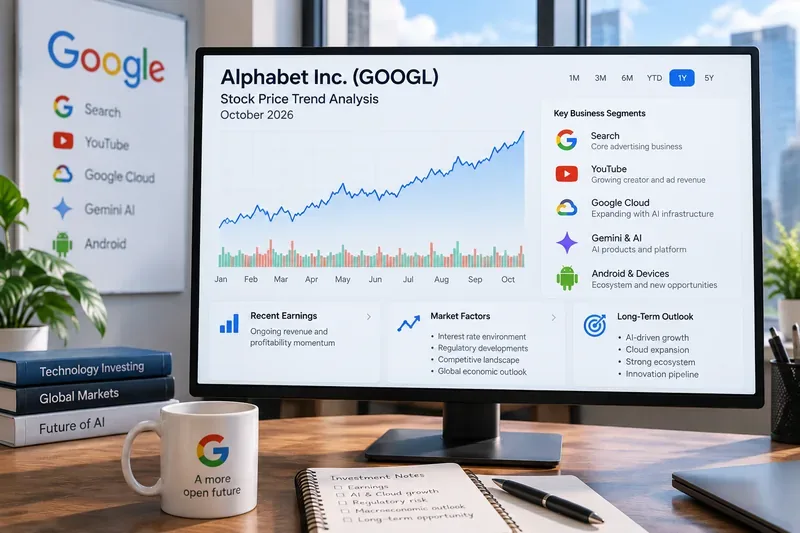
Google Financeによると、GOOGLは2026年10月5日に346.47ドルで取引を終え、その日の取引で0.86%上昇した。株価は342.59ドルで始まり、最高値は348.09ドル、最安値は342.40ドルだった。報告された出来高は約2260万株で、平均出来高は約2620万株だった。同じページには、52週高値が408.61ドル、52週安値が235.84ドルと記載されている。Google FinanceのGOOGLの株価を参照。
グーグルファイナンスの市場データによると、10月2日のグーグル株(GOOGL)は、341.16ドルから345.77ドルの間で取引された後、343.50ドルで取引を終えた。10月1日の取引は大幅に弱含みで、日中安値は335.50ドル付近だったものの、終値は338ドル前後だった。10月5日までに、株価は10月1日の終値から約2.4%回復した。
この反発は、月初めの売り浴びせの後、買い手が反応したことを示しているため重要である。しかし、2営業日の回復だけでは、持続的な上昇トレンドを確立するには不十分だ。10月5日の終値は、月初め頃に株価の上限となっていた350~353ドルの水準を依然として下回っており、取引量も報告されている平均を下回っていた。
質の高い強気トレンドとは、単に株価が上昇する日が続くことではありません。価格の上昇に加え、買い手がより高い水準を支持する意思があることを示す証拠が組み合わさったものです。GOOGLの場合、10月の動きの質を高めるいくつかの兆候があります。
10月5日の取引は、これらの条件をすべて満たすものではありませんでした。取引自体はプラスでしたが、出来高は報告されている平均を約14%下回りました。これは、反発が弱いことを意味するものではなく、単に、ブレイクアウトの試みにおいて投資家が通常期待するよりも、価格変動への参加が少なかったことを意味します。
最初のサポートゾーンは、およそ341ドルから343ドルです。この範囲には、10月2日の取引レンジと10月5日の始値付近が含まれます。この水準で安定する押し目があれば、短期的な回復基調は維持されるでしょう。
より重要な下値水準は、 10月1日の安値と終値付近の335ドル~338ドル付近です。この水準を明確に下回って終値をつければ、10月初旬の反発が失敗に終わり、売り手が主導権を取り戻したことを示唆するでしょう。
上昇局面では、最初の実質的な抵抗線は350ドルから353ドル付近です。この水準を上回って終値を維持できれば、日中の一時的な接触よりも大きな意味を持ちます。投資家はまた、10月5日時点で株価が52週高値の408.61ドルを約15%下回っていることを覚えておくべきです。したがって、350ドル台前半を突破すれば、短期的な見通しは改善するものの、以前の長期高値を自動的に回復するわけではありません。
Alphabetが発表した最新の四半期決算は異例の好調ぶりだった。2026年6月30日締めの四半期決算では、連結売上高が前年同期比24%増の1,198億ドルに達した。営業利益は30%増の408億ドル、営業利益率は34%に拡大した。これらの数値は、AlphabetがSECに提出した2026年第2四半期決算報告書に記載されている。
Googleサービスの売上高は15%増の945億ドルとなった。その内訳を見ると、Google検索およびその他のサービスの売上高は17%増の633億ドル、YouTubeの広告収入は13%増の111億ドルとなっている。これらの数字が重要なのは、少なくとも直近の四半期においては、AI製品が中核となる広告エンジンに取って代わっていないことを示しているからだ。
トレンド分析における品質チェックは単純明快です。今後の四半期においても、検索の収益化が健全な水準を維持し、新たなAI体験によって利用が拡大していくことが期待されます。もし検索の成長が大幅に鈍化し、AIインフラのコストが上昇し続ける場合、市場は成長ストーリーに対する投資意欲を低下させる可能性があります。
2026年第2四半期において、Google Cloudは際立った業績を上げました。売上高は前年同期比82%増の248億ドルとなり、クラウド事業の営業利益は前年同期の28億ドルから88億ドルに増加しました。Alphabetはまた、全社的な未履行履行義務、すなわち契約済み収益残高が5,195億ドルに達し、そのうち5,139億ドルがGoogle Cloud関連であると報告しました。これらの数値は、Alphabetの2026年第2四半期Form 10-Qからのものです。
これは、売上高の伸びだけよりも強力なファンダメンタルズ指標と言える。なぜなら、クラウド事業の収益性も同時に改善したからだ。もしこの組み合わせ、つまり急速な売上高の伸びと営業利益の拡大が続けば、Alphabetは広告事業だけに頼ることなく、AI投資のための資金をより多く調達できるようになるだろう。
警告サインとなるのは、その関係が逆転した場合だ。つまり、クラウド収益が急激に減速する一方で、減価償却費、エネルギーコスト、インフラコスト、あるいはモデルサービス関連コストが上昇し続ける場合である。そうなれば、たとえ表面的な収益がプラスを維持したとしても、成長の質は低下するだろう。
Alphabetは、投資家が同社を評価する方法を変えるほどの規模で投資を行っています。Alphabetは2025年の年次報告書で、2026年に技術インフラ投資を大幅に増やす予定であると述べています。2026年4月、同社は株主に対し、2026年の設備投資総額は約1,800億ドルで、前年の約2倍になると説明しました。この株主向け情報は、Alphabetが米国証券取引委員会(SEC)に提出した2026年の年次株主総会資料で閲覧できます。
2026年6月30日までに、Alphabetは上半期の設備投資に806億ドルを費やしており、これは2025年上半期の396億ドルと比較して大幅な増加となっている。また、第2四半期のフォーム10-Qでは、将来のデータセンターのリース契約についても多額の契約が締結されていることが明らかになった。
この支出は必ずしもマイナス要因ではありません。クラウド事業の力強い成長とGemini関連インフラへの需要の高まりは、大規模投資を正当化する可能性があります。重要なのは、収益、営業利益、キャッシュ創出が、その投資に対して魅力的なリターンを生み出すのに十分な速さで拡大するかどうかです。クラウド事業の成長や利益率が低下する一方で支出が増加し続ける場合、株価のリスクプロファイルは変化します。
Alphabetは2026年第2四半期に普通株主に帰属する純利益が1,121億ドルだったと発表したが、この数字は約980億ドルのその他の収益(主に株式証券の未実現利益)の影響を大きく受けている。そのため、四半期全体の状況を評価するには、営業利益の方がより適切な指標となる。
この区別は、株価動向分析において重要です。一時的な、あるいは市場要因による大きな利益は、経常的な業績改善を伴わなくても、一株当たり利益を劇的に押し上げる可能性があります。10月については、第2四半期の純利益を単純に外挿するよりも、営業収益、セグメント別利益率、クラウド事業の収益性、および現金投資の方が、より有益な情報を提供します。
連邦準備制度理事会(FRB)は2026年9月16日、インフレ率が依然として高水準にあるとして、フェデラルファンド金利の目標レンジを25ベーシスポイント引き上げ、3.75%~4.00%とした。この決定は、2026年9月の連邦公開市場委員会(FOMC)公式声明に記載されている。
金利上昇は、企業のファンダメンタルズが堅調であっても、成長株の評価額に圧力をかける可能性がある。アルファベットは多額のキャッシュを生み出しているが、その評価額は依然として将来の利益に対する期待を反映している。国債利回りや政策金利がさらに上昇すれば、投資家は将来の収益に対する株価収益率の引き下げを要求するかもしれない。そうなれば、アルファベットがクラウド事業で力強い成長を報告しても、GOOGL株は横ばい、あるいは下落するシナリオが生まれる可能性がある。
Alphabetは、2026年7月にクラスA、クラスB、クラスC株1株当たり0.22ドルの四半期現金配当を宣言し、9月に支払う予定である。同じ第2四半期決算報告書に、この配当プログラムが記載されている。検索、クラウド、AI、設備投資が投資判断の主軸となっている同社にとって、この配当は財務力を示す有用な指標ではあるが、10月の株価動向が強まるか弱まるかの主な理由ではない。
| 観測された信号 | 解釈 | 次に確認すべき事項 |
|---|---|---|
| 出来高増加を伴い、350ドル~353ドルを上回って引ける | 回復はより現実的な突破口になりつつある | フォローアップセッションを複数回実施する |
| 押し目は341ドル~343ドル付近で推移する。 | 短期的な買い手は依然として活発である。 | 異常に大量の売り注文を伴わずに反発が起こるかどうかを注視してください。 |
| 終値はおよそ335ドル~338ドルを下回る。 | 10月初旬の景気回復シナリオは弱まっている | 自動的に回復すると想定するのではなく、支援状況を再評価する |
| クラウドは引き続き高成長かつ高収益性を維持している。 | AIインフラ投資はより強力な経済的支援を受けている | 売上高の伸び、営業利益、受注残高、減価償却費を比較する |
| 設備投資額は収益化額よりも速いペースで増加している。 | 投資収益率リスクが増加する | 営業キャッシュフロー、フリーキャッシュフロー、利益率、インフラ利用率を監視する |
| レートが上昇する | 評価圧力は、企業の好業績を相殺する可能性がある。 | 事業業績と市場倍率の圧縮を切り離す |
現状の見方は、確実なブレイクアウトではなく、建設的な回復と表現するのが最も適切でしょう。GOOGL株が340ドル台前半を維持し、350~353ドルの水準を明確に上回って終値をつけ、かつその際に買いの参加が強まれば、この評価はより強気なものとなるはずです。一方、株価が10月1日の安値を下回ったり、クラウド事業の成長が大幅に減速したり、AI関連コストの上昇が連結営業利益率を圧迫し始めたりすれば、より慎重な見方となるでしょう。
AI検索エクスペリエンスが収益拡大ではなく収益減少につながるという証拠が示されれば、根本的な前提も変更する必要があるだろう。Alphabetの最新の提出書類では検索事業の力強い成長が示されているため、最新の報告数値にはまだそのリスクは反映されていない。投資家は、このリスクを軽視するのではなく、四半期ごとに検証していくべきである。
GOOGLの2026年10月最初の数回の取引セッションでは、10月1日の急落からの反発が見られた。10月5日の終値は346.47ドルで、10月2日の終値と340ドル台前半のサポートエリアを上回ったものの、350ドル台前半の近隣の抵抗線を下回ったままで、出来高も平均を下回った。
根本的に、Alphabetの直近の四半期は好調だった。売上高は24%増、検索事業は17%増、Google Cloudの売上高は82%増となり、クラウド事業の営業利益は前年同期比で3倍以上に増加した。しかし、その反面、AIインフラ構築にかかる莫大なコストが大きな負担となっている。2026年の設備投資計画は、過去数年間をはるかに上回る規模となる見込みだ。
したがって、10月の最適なアプローチは、予測的ではなく条件付きです。価格が340ドル台前半を維持できるか、あるいは350ドル台前半を突破できるかを注視しつつ、クラウドの収益性と検索の収益化がインフラ構築を正当化し続けるかどうかを確認してください。この分析は2026年10月6日までの市場情報に基づいており、リアルタイムの株価、目標価格、または投資アドバイスとして扱うべきではありません。
NvidiaのCEOであるジェンセン・フアン氏とアリス・フアン氏に関する暴露が、Nvidiaの株価、市場の変動性、投資家心理、そして規制当局の監視にどのような影響を与えるのかを探ります。
TMUS株は7月に192ドル付近で取引された後、2026年10月5日に164.64ドルで取引を終えました。T-Mobileの第2四半期の成長、業績見通し、配当増額、負債、そして10月28日の決算発表という材料について検証します。
ロッキード・マーティン(LMT)の株価は、2026年10月時点で500ドル台前半で推移しています。10月22日の決算発表に先立ち、業績、受注残高、ガイダンス、バリュエーション、配当のトレードオフ、株価上昇要因、リスクについて検討しましょう。
Vertex Pharmaceuticals (VRTX) の2026年10月までの株価動向分析。最近の株価下落、CFリーダーシップ、JOURNAVXとCASGEVYの成長、Crineticsの統合、今後のカタリストについて解説します。
BKNG株は、第2四半期の堅調な成長にもかかわらず、2026年10月に入り圧力にさらされています。株式分割調整後のトレンド、検証済みのファンダメンタルズ、リスク、注目すべき主要シグナルについて検証します。
ハネウェル(HON)の2026年10月までの株価動向分析。スピンオフ後の株価設定、第2四半期のファンダメンタルズ、2026年の業績見通し、バリュエーション上のトレードオフ、そして10月22日の第3四半期決算発表という材料を網羅。
アメリカン・エキスプレス(AXP)は、年初来の低迷を経て、2026年10月時点で304ドル付近で推移しています。株価動向、ファンダメンタルズ、信用力、株価上昇の要因、リスク、そして投資家向けのチェックリストを検証します。
ゴールドマン・サックス(GS)の2026年10月までの株価動向分析。最近の株価下落、第2四半期の業績好調さ、バリュエーションの状況、株主還元、そして10月13日発表の第3四半期決算発表という材料について解説します。
ServiceNow(NOW)の株価は2026年10月初旬に回復基調にあるものの、依然として不安定な動きが続いている。株価水準、第2四半期の業績、AIの成長、負債、リスク、そして今後の注目点について検証する。
Intuitive Surgical (ISRG) の株価動向分析(2026年10月時点)。最近の株価変動、第2四半期の成長率、da Vinci 5の導入状況、バリュエーションリスク、そして10月20日発表の第3四半期決算発表という材料を網羅。








