コーヒー文化:自宅で完璧な一杯を淹れる方法

豆の種類、挽き具合、水の量、比率、温度、ドリップのテクニック、そしてテイスティング方法など、実用的なガイドを通して、自宅で苦い、酸っぱい、または薄いコーヒーを改善しましょう。
Why do smart, financially aware people still buy things they did not plan to buy? The simplest answer is that spending decisions are rarely just a calculation of price versus utility. A purchase can also promise convenience, relief, identity, status, belonging, novelty, or an immediate mood boost. The tradeoff is that every dollar used today gives up some flexibility tomorrow.
That tension matters in 2026 because consumers are making decisions in an environment where payments are increasingly frictionless and financing options are easy to place inside the checkout flow. The Federal Reserve's 2025 Survey of Household Economics and Decisionmaking, published in May 2026, found that prices were still the most common financial concern among U.S. adults. The same report said 16% of adults had used Buy Now, Pay Later (BNPL) in the prior year, and 11% of BNPL users reported that a payment had triggered an overdraft or non-sufficient-funds fee.
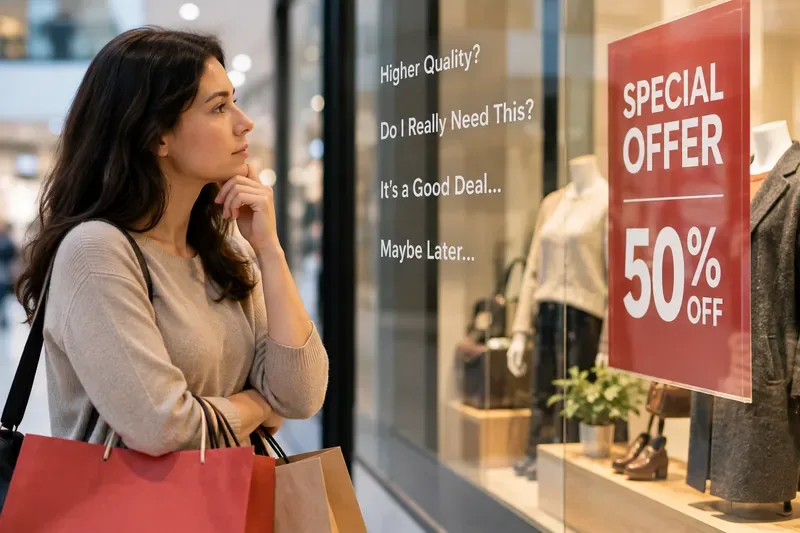
A useful way to understand consumer psychology is to stop asking, “Why did I buy that?” as though there must be one cause. Most purchases combine several motives at once. A new phone may solve a practical problem, signal identity, reduce frustration, and create excitement. A restaurant meal may buy food, convenience, time with friends, and a break from cooking.
That does not make the spending irrational. The question is whether the benefits were worth the opportunity cost and whether the decision process gave enough weight to future consequences.
Behavioral economists use the idea of present bias to describe the tendency to give disproportionate weight to benefits and costs that occur now. David Laibson's work on hyperbolic discounting helped formalize why people can sincerely prefer saving in the abstract but still choose immediate consumption when the moment arrives. His research is available through Harvard's publication page on life-cycle consumption and hyperbolic discount functions.
This does not mean every impulse purchase is a mistake. Paying for a taxi instead of waiting for a bus may be a good trade if time is unusually valuable that day. The problem appears when immediate convenience repeatedly wins by default, even when the cumulative cost conflicts with a larger goal.
最適な対応策は、感情的に魅力的だが緊急性のない購入には、一定期間の待機期間を設けることです。少額の嗜好品であれば24時間程度の待機期間で十分な場合が多く、高額商品の場合はより長い期間の比較検討期間を設けるのが良いでしょう。これは、まず商品に魅力を感じ、その後で購入の正当性を考えるタイプの買い物客に特に有効です。
人々は必ずしもすべてのドルを同じように扱うわけではありません。リチャード・セイラーの古典的な研究であるメンタルアカウンティングと消費者選択に関する研究では、人々が利益、損失、取引、家計予算を異なる勘定科目にどのように分類して処理するかが説明されています。
これは役立つでしょう。旅行専用の口座を設けることで、長期的な目標を明確にし、日々の支出から守ることができます。また、カテゴリー別の予算を設定することで、誘惑に負ける前に境界線を設けることができ、意思決定疲れを軽減できます。
しかし、心理的な会計は抜け穴を生み出すこともあります。税金の還付金、ボーナス、ギフトカード、ポイントカード、セールで節約できたお金などは、通常の収入よりも価値が低いと感じられるかもしれません。たとえそれが購買力を表しているとしてもです。例えば、「40ドル引き」だからという理由で80ドルの商品を購入してしまう人がいますが、割引がなければ決して80ドルを支払おうとは思わなかったでしょう。
最善の対応策は、便利なカテゴリーは維持しつつ、臨時収入や割引に関しては普遍的なルールを一つ適用することです。つまり、値引き額の大きさや資金の出所ではなく、自分の管理下から離れていく金額で購入を判断するということです。
支払いは心理的に中立的な行為ではない。ある有名な神経経済学実験では、製品の好み、価格、そして予想される利益と損失に関連する脳の反応が、その後の購入選択を予測することが研究者によって明らかになった。神経科学誌「Neuron」に掲載された原著論文「購入の神経予測因子」は、購入には望ましいものを手に入れることとお金を手放すことへの相反する反応が伴うという考えを裏付けている。
決済方法を比較した研究では、現金よりもカードで支払う方が望ましいという結果がしばしば見られるが、その効果の大きさや一貫性は状況によって異なる。2021年の追試と拡張研究では、従来の「クレジットカード効果」は一部の状況では弱まり、モバイル決済には必ずしも当てはまらないことが明らかになった。このニュアンスは重要だ。クレジットカードとモバイル決済に関するこの追試研究は、決済心理が普遍的な法則ではないことを改めて示している。
実質的なトレードオフは単純明快だ。クレジットカードやモバイルウォレットは、スピード、不正利用防止、記録保持、そして場合によっては特典といったメリットを提供する。一方、現金や専用のデビット口座は、利用限度額がより明確になる。どちらが優れているとは一概には言えない。
| 支払い方法 | 主な利点 | 主なトレードオフ | 最適なフィット感 |
|---|---|---|---|
| 現金 | 目立つ支出と厳格な物理的制限 | 利便性が低い。オンライン利用が制限されている。カード特典がない。 | 特定の裁量支出カテゴリーで過剰支出をする人々 |
| 専用デビット口座 | 明確な支出枠を設けたデジタル利便性 | アカウント管理と残高監視が必要です | 封筒システムのデジタル版を求める人々 |
| クレジットカードで全額支払い済み | 利便性、購入保護、特典、統合された記録 | 利用可能なクレジットは、利用可能な予算のように感じられることがあります。残高を繰り越すと、利息が高額になります。 | 安定したキャッシュフローと確実な全額支払い習慣を持つ人々 |
| BNPL | 予測可能な分割払い構造と短期的なキャッシュフローの柔軟性 | 複数の支払いプランがあると、総支払額が分かりにくくなることがあります。支払いを滞納すると、手数料が発生したり、資金繰りに支障をきたしたりする可能性があります。 | 予算内に収まる範囲で計画的に購入するもの |
価格を4回に分割することで、支払総額を変えずに、当面の負担額を少なく感じさせることができます。これは、タイミングだけが問題となる場合に役立ちます。例えば、給料日の数日前に故障した家電製品を買い替える場合で、家計にはすでに分割払いを全額支払うのに十分な現金がある場合などです。
購入自体が手頃な価格に見えるようにするために融資を利用すると、リスクが高まります。消費者金融保護局のBNPLおよびその他の無担保債務に関する調査では、BNPL利用者は他の形態のクレジットも保有していることが多いことがわかりました。2026年8月に発表された連邦準備制度理事会のより最近の分析では、緊急時の支出のうち100ドル未満を貯蓄から賄える成人のBNPL利用率は31%であるのに対し、2,000ドル以上を賄える成人では8%であることがわかりました。連邦準備制度理事会の2026年8月の消費者およびコミュニティの状況分析を参照してください。
ニーズに応じた推奨事項:キャッシュフローの平準化が目的であれば、新たな支払いプランを開始する前に、各プロバイダーの未払い残高合計を確認してください。高額な買い物を無理なく支払えるようにすることが目的であれば、支払いスケジュールを最適化するよりも、購入を延期または減額する方が通常は安全な選択肢です。
人間は孤立して選択するわけではありません。友人、隣人、同僚、クリエイター、オンラインコミュニティなどから、何が普通なのかを学びます。オランダの郵便番号宝くじは、このことを示す貴重な事例です。研究者たちは、一部の世帯がランダムに高額の宝くじ賞金を受け取った地域を調査し、近隣住民の間で自動車の購入や住宅の外装改修など、目に見える消費行動に波及効果が現れていることを発見しました。この研究は、全米経済研究所(NBER)から入手可能です。
それは、隣人の新車を見たからといって、必ずしも自分も買いたくなるという意味ではない。しかし、比較が激しい環境では、何が普通で何が当然のことなのかという基準点がずれてしまう可能性があることを示している。
最善の対応策は、他人の消費行動ではなく、自分自身の選択肢と比較することです。「これを買うために、今後1ヶ月、あるいは1年間で何を諦めなければならないだろうか?」と自問自答してみましょう。そうすることで、ステータスではなく機会費用という観点から選択を捉え直すことができます。
カウントダウンタイマー、在庫僅少メッセージ、あらかじめ選択された追加商品、解約しにくい定期購入、そして視覚的に目立つ「セール」価格は、熟慮を阻害する可能性があります。在庫が実際に限られている場合や、プロモーションが実際に期限切れになる場合など、ある程度の緊急性は正当なものです。問題となるのは、偽りの、あるいは操作的な緊急性です。
連邦取引委員会の「ダークパターンを明るみに出す」報告書では、根拠のないカウントダウンタイマー、虚偽の期間限定表示、隠された情報、キャンセルの障害といった戦術について述べています。これらの行為は心理的に重要であり、「これは買う価値があるか?」という判断を「今すぐ行動しなければチャンスを逃してしまうのではないか?」という判断に転換させます。
最善の対応策は、緊急性を感じた時こそ、タイマーが存在しないかのようにオファーを評価することです。総額価格、キャンセル条件、返品ポリシー、そして競合オプションを確認しましょう。本当にお得なオファーであれば、基本的な比較検討に耐えうるはずです。
最適なシステムは、失敗のパターンによって異なります。請求書の支払いを忘れる人には自動化が必要です。割引を見て衝動買いをする人には、何らかの摩擦が必要です。クレジットカードの残高を抱える人と、毎月請求額を全額支払う人では、異なる戦略が必要です。
| もしあなたの主な問題が… | まずはこれを試してみてください | それが役立つ理由 | トレード・オフ |
|---|---|---|---|
| 衝動買い | 24時間から72時間の待機リスト | 欲求と即時決済を切り離す | 本当に期間限定のオファーを見逃してしまうかもしれません |
| あるカテゴリーでの過剰支出 | 現金、またはそのカテゴリー専用のデビット残高 | 限界を具体的に示す | 摩擦とアカウント管理を追加 |
| 定期的な料金を忘れる | 月額購読状況の確認とカレンダーリマインダー | 目立たない自動支出を表面化させる | 定期的なレビュー習慣が必要です |
| クレジットカードの使いすぎ | リアルタイムの取引アラートと週ごとの明細書チェック | 抽象的な支出をより可視化する | 通知と注目度アップ |
| 不規則な収入 | 支出は保守的な最低収入額に基づいて行い、変動費は別々に管理する。 | 好調な数ヶ月の後、ライフスタイルの拡大を抑制する | 良い月には窮屈に感じることがある |
| 社会的比較 | 自分の目標に合わせた「1ドルあたりの価値」という個人的なルールを活用しましょう。 | 基準点をあなた自身の優先事項に戻す | それらの優先事項が何であるかを知る必要がある |
支出に関するアドバイスでよくある間違いは、あらゆる追加費用を無駄だと考えてしまうことです。利便性には真の価値があります。食料品の宅配サービスを利用すれば、介護者は何時間も時間を節約できます。少し高額な直行便を利用すれば、仕事の時間を1日確保できます。高価なツールを使えば、反復作業を減らすことができます。問題は、利便性が「良い」か「悪い」かではなく、その価値が、次に良いお金の使い方よりも高いかどうかです。
実用的な検証方法としては、代替案の価格を比較してみることです。20ドルの配送料で90分節約でき、その90分が特に貴重な時間であれば、その取引は理にかなっていると言えるでしょう。しかし、注文が習慣化して週に5回も配送料を支払うようになった場合、同じ利便性も累積コストに見合うものではなくなるかもしれません。
キャッシュバック、ポイント、クーポン、ロイヤルティクレジットなどは、実質的なコストを削減できます。しかし、それらが価値を生み出すのは、より高額な買い物、不必要な買い物、あるいは報酬を上回る利息負担を引き起こさない場合に限ります。
簡単なルールは、購入を決める前に報酬を計算するのではなく、購入を決めた後に報酬を計算することです。まず、その商品が実費に見合う価値があるかどうかを判断します。そして、報酬は二次的なメリットとして捉えます。こうすることで、10ドルを「稼ぐ」ことが200ドルを費やす理由になってしまうのを防ぐことができます。
いかなる支出管理方法も感情を排除することはできないし、そうすべきでもない。楽しみは正当な金銭の使い方である。重要なのは、感情的な満足感が決済プロセスによって意図せず生み出されるのではなく、自ら選択されるようにすることだ。
賢明な支出とは、最大限の節約を意味するものではありません。それは、優先順位に合致し、熱狂が冷めた後も無理なく続けられ、将来の収入や自己抑制に関する隠れた思い込みに頼らない支出のことです。
旅行を新しい車よりも重視するなら、旅行に多額のお金を使うのは合理的と言えるでしょう。毎食の調理よりも時間を大切にするなら、利便性にお金を払うのは合理的かもしれません。ポイントカードで家計が楽になり、常に全額支払っているなら、ポイントカードを使うのは合理的と言えるでしょう。制約や目標が異なるため、同じ情報からでも人によって異なる選択をする可能性があります。
最も効果的な心理的転換は、「これはお得な取引だろうか?」と問うのをやめて、「これは自分にとって良い取引だろうか?」と問うことだ。取引とは、ある価格を別の価格と比較することである。一方、取引とは、そのお金で他に何ができるかという観点から、その購入を検討することである。
この記事は一般的な教育目的のものであり、個別の財務アドバイスではありません。
豆の種類、挽き具合、水の量、比率、温度、ドリップのテクニック、そしてテイスティング方法など、実用的なガイドを通して、自宅で苦い、酸っぱい、または薄いコーヒーを改善しましょう。
光、水やり、湿度、温度、肥料、害虫対策、そして植物を傷つけるよくある間違いなど、初心者でも簡単にできる冬の観葉植物の手入れ方法を学びましょう。
完璧を目指さずに、家の中を片付けましょう。まずどの場所から片付けるべきか、散らかりがストレスや集中力にどのような影響を与えるか、そして無理のない範囲で片付けを進める方法を学びましょう。
Discover which smart kitchen gadgets are genuinely useful, what to check before buying, how to set them up, and common beginner mistakes to avoid.
機能性飲料は、エネルギー補給、水分補給、腸内環境の改善、タンパク質摂取など、さまざまな効果を謳っています。どの効果に科学的根拠があるのか、ラベルに隠された情報は何なのか、そして賢く選ぶにはどうすればよいのかを学びましょう。
食品ロスを減らし、食材を無駄なく使い切り、残り物を安全に活用し、食べられる食材の切れ端を便利な料理に変える、実践的なゼロウェイスト調理法を学びましょう。
適切な人数、事前に準備できるメニュー、温かい雰囲気、食品安全の基本、そして現実的な開催スケジュールを考慮して、居心地の良いディナーパーティーを計画しましょう。
2026年秋に向けて、予算に優しいインテリアトレンド、実用的な妥協点、そして温かみ、質感、個性を加える賢い方法を取り入れて、ご自宅をリフレッシュしましょう。
時間、柔軟性、食感、コスト、食品の安全性といった観点から、実用的な食事準備方法を比較検討し、あなたの生活スタイルに合った平日の食事システムを構築しましょう。
秋にぴったりの、心温まる定番料理レシピを5つご紹介します。焼き加減の目安、トラブルシューティングのヒント、保存方法、そして食感や風味を調整するための現実的な方法も解説しています。







