2026年のテクノロジーを活用した高齢者介護:AIとスマートホームが在宅介護にできること、できないこと

AI、スマートホームセンサー、遠隔監視、転倒防止、プライバシー、そして介護を代替することなくテクノロジーが高齢者の在宅介護をどのように支援できるかについて、2026年版の実践ガイド。
A practical problem is becoming harder to ignore across the semiconductor industry: building a leading-edge chip is no longer just about printing smaller transistors. A cutting-edge AI accelerator can still miss its performance, cost, or delivery targets if high-bandwidth memory cannot be placed close enough to the logic, if an interposer is too large or expensive, if package yield is poor, or if advanced assembly capacity is located far from the wafer fab.
That is why the global semiconductor race in 2026 is increasingly a race across two connected fronts. The first is fabrication: gate-all-around transistors, backside power delivery, EUV lithography, yield, and capacity at roughly the 2nm class and beyond. The second is advanced packaging: chiplets, 2.5D interposers, 3D stacking, hybrid bonding, high-bandwidth memory integration, substrates, testing, and thermal management.
The distinction matters because a country or company can be strong in one layer and still depend heavily on another region for the rest of the system. For customers buying AI infrastructure, for governments funding semiconductor programs, and for companies planning supply chains, the key question is no longer simply “Who has the smallest node?” It is “Who can manufacture, integrate, test, and scale the entire system?”
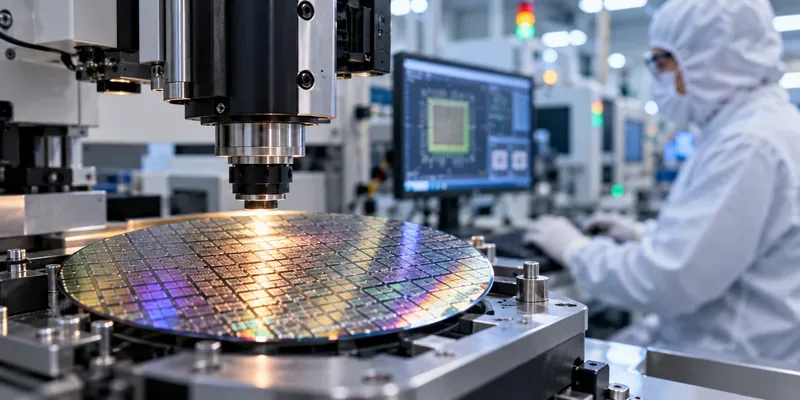
For decades, semiconductor progress was commonly summarized by transistor scaling. That remains important, but modern AI and high-performance computing systems are pushing against other physical limits at the same time.
One limit is die size. Lithography tools expose a finite field, so designers cannot simply make a monolithic processor arbitrarily large. Chiplets offer another path: divide a system into smaller dies and connect them with very high-bandwidth links inside one package. A second limit is memory bandwidth. AI accelerators need enormous data movement between logic and high-bandwidth memory (HBM), so distance, routing density, power delivery, and package geometry matter directly to system performance.
A third limit is economics. Very large leading-edge dies can be expensive because a defect can ruin a large amount of valuable silicon. Chiplet architectures can let designers put only the functions that truly need an advanced process on the most expensive node while using older or specialized nodes for I/O, analog, cache, or other functions. The trade-off is that packaging becomes much more difficult.
That is why terms such as CoWoS, SoIC, EMIB, Foveros, I-Cube, X-Cube, hybrid bonding, redistribution layers, and silicon bridges now appear in discussions that once focused almost entirely on process nodes.
TSMC states that its N2 process entered high-volume manufacturing in the fourth quarter of 2025 with good yield, and that N2P and A16 were scheduled for volume production in the second half of 2026. A16 adds TSMC’s Super Power Rail backside power technology for designs with demanding power-delivery and routing requirements. See TSMC’s 2025 annual report and its A16 technology overview.
The important point is not the marketing label attached to a node. Node names are not literal transistor dimensions and are not directly comparable across foundries. What matters is whether a process reaches acceptable yield, performance, power, density, design-tool maturity, and production volume for real customer products.
Intel says Intel 18A entered production in 2025 and is now in high-volume production in the United States. The process combines RibbonFET gate-all-around transistors with PowerVia backside power delivery. Intel also reported in June 2026 that the enhanced 18A-P variant had entered risk production. The company’s current material on Intel 18A distinguishes production status from future variants and provides the process claims with supporting technical references.
Intel’s strategy is particularly notable because it pairs front-end manufacturing with a large domestic advanced-packaging footprint. That matters for customers that want process technology, assembly, testing, and supply-chain geography to be planned as one system rather than as separate purchases.
Samsung’s foundry roadmap uses gate-all-around technology and increasingly ties its logic offerings to the company’s memory and advanced-package businesses. In its second-quarter 2026 results, Samsung said it planned to ramp production of new mobile products on its second-generation 2nm process during the second half of 2026 and reported expanding 2nm HPC engagements. Separately, Samsung and Broadcom announced a 2026 collaboration spanning 2nm-and-below foundry technology, HBM, and advanced packaging. See Samsung’s Q2 2026 results and the Samsung-Broadcom announcement.
The strategic advantage Samsung is trying to create is obvious: logic, memory, and packaging can be co-optimized. The challenge is equally clear—customers still judge a foundry by production yield, schedule reliability, ecosystem readiness, and the competitiveness of the final packaged system, not by a roadmap slide alone.
Rapidusは、2nmゲートオールアラウンドプロセスを中心とした最先端のロジック製造拠点を日本に再構築するという、これまでとは異なる試みを行っています。同社の千歳にあるIIM-1パイロットラインは2025年4月に稼働を開始し、Rapidusは2027年の量産開始を目指していると述べています。2026年4月、日本のNEDOは、2nmフロントエンド開発とチップレット/パッケージ設計・製造の両方を網羅するRapidusの会計年度計画を承認しました。Rapidusはまた、600mm角の有機RDLインターポーザーのプロトタイプを発表し、Rapidus Chiplet Solutions施設で2.xDおよび3Dパッケージプロセスの検証を計画しています。Rapidusの2026会計年度プロジェクトアップデートを参照してください。
これは、2027年の量産成功の証明というよりは、将来を見据えた製造プログラムである。この点は重要だ。プロトタイプトランジスタ、稼働中のパイロットライン、使用可能なPDK、顧客へのテープアウト、生産歩留まり、そして持続可能な大量生産は、それぞれ独立したマイルストーンとなる。
TSMCのCoWoSファミリーは、非常に大規模なインターポーザベースのシステム上でロジックとHBMを統合するため、多くのAIおよびHPC設計において中心的な役割を果たしています。TSMCは、2026年の北米テクノロジーシンポジウムで、5.5レチクルサイズのCoWoSを製造しており、2028年には約10個の大型演算ダイと20個のHBMスタックを統合できる14レチクルサイズのバージョンを計画していると発表しました。同じロードマップには、SoIC 3Dスタッキングとコパッケージング光学部品も含まれています。TSMCの2026年テクノロジーシンポジウムの発表をご覧ください。
その重要性はアーキテクチャにある。パッケージ面積が拡大するにつれて、設計者はすべての機能を単一のモノリシックダイに押し込むことなく、コンピューティングとメモリを拡張できるようになる。しかし、パッケージが大きくなると、反り、温度勾配、基板品質、相互接続の完全性、電力供給、テスト戦略、および組み立て歩留まりの制御が難しくなる。
Intelのパッケージング製品群は、異なる構成要素を用いて同じ問題に取り組んでいます。EMIBは、基板に小さなシリコンブリッジを埋め込んでダイを横方向に接続し、Foverosテクノロジーは垂直方向のスタッキングをサポートします。Intelは2026年7月に、ニューメキシコ州の施設でパッケージを従来のレチクル面積の8倍以上に拡大しており、2028年までに12倍以上に拡大する計画だと発表しました。最新のEMIB-Tは、シリコン貫通ビアを追加することで、要求の厳しいHBMベースのシステム向けに電力供給とルーティングを改善します。Intelの2026年先進パッケージング概要を参照してください。
これは、パッケージング技術を単一の指標で比較すべきではない理由を示しています。フルシリコンインターポーザ、埋め込みシリコンブリッジ、RDLインターポーザ、ハイブリッドボンディング3Dスタックは、帯域幅、コスト、パッケージ面積、熱特性、製造の複雑さにおいて、それぞれ異なるトレードオフを生み出します。
サムスンは、シリコンインターポーザーおよびブリッジベースの2.5Dパッケージングに加え、3Dスタッキングも提供しています。同社の最新のヘテロジニアスインテグレーションに関する資料では、TSVと熱圧着ボンディングを用いた3D Cube-T、および開発中のバンプレスハイブリッド銅ボンディングを用いた3D Cube-Hについて説明しています。サムスンはまた、I-CubeとX-Cubeを、より広範なファウンドリ+メモリ戦略の一環として位置付けています。サムスンの高度なヘテロジニアスインテグレーションの概要をご覧ください。
未解決の問題は、これらの技術が技術的に有用かどうかではなく、どの組み合わせが、必要なパッケージサイズで、必要なHBM供給量で、顧客が受け入れられるコストで、高歩留まりで製造できるかということである。
この競争は、各生産段階がどこで行われるかという点にも関わってくる。最も強靭なサプライチェーンとは、必ずしも工場数が最も多いチェーンではなく、ウェハー製造、パッケージング、基板、メモリ、テスト、設備、材料、そしてエンジニアリング人材を、管理可能なサイクルタイムとリスクで結びつけることができるチェーンである。
| 地域 | 現在確認されている方向 | なぜそれが重要なのか |
|---|---|---|
| 台湾 | TSMCは引き続き窒素ガス技術と先進的なパッケージング技術への大規模な投資を行い、最も成熟した最先端製造エコシステムの中心であり続けている。 | 密なサプライヤーネットワーク、蓄積されたプロセス学習、そしてフロントエンドとパッケージングの密接な連携は、依然として迅速に再現することが難しい。 |
| アメリカ合衆国 | インテルは18Aを国内で生産している。TSMCのアリゾナ計画は、ロジックファブ6ヶ所、先端パッケージング施設2ヶ所、研究開発センター1ヶ所へと拡大した。アムコアはアリゾナに大規模な先端パッケージング/テストキャンパスを建設中である。 | 米国は、国内の最先端ウェハー技術と国内の大量生産型高度組立技術との間のギャップを埋めようとしている。 |
| 韓国 | サムスンは2nmロジック、HBM、2.5D/3D集積化を推進しており、韓国も先進的なパッケージングインフラ整備プログラムに資金を提供している。 | メモリ、ロジック、パッケージングを同一場所に配置することは、AIシステムにとって戦略的に非常に有益である。 |
| 日本 | Rapidus社は、2nmロジックと、チップレット/先進パッケージングを連携させた研究開発フローを開発しており、2027年の量産を目指している。 | 日本は、素材と設備における深い強みを活かしつつ、国内における最先端の論理的思考を回復しようとしている。 |
| ヨーロッパ | EUチップ法に基づくパイロットラインであるNanoICやFAMESなどは、高度なプロセス研究開発や産業規模前の実験へのアクセスを拡大している。 | 欧州は技術開発とプロトタイプ製作を強化しているが、パイロットラインの能力を大規模な商用AIチップ生産能力と混同すべきではない。 |
TSMCのアリゾナ州に関する最新ページによると、同社の米国における投資計画は2,650億ドルに拡大し、6つのロジックファブ、2つの先進パッケージング施設、および研究開発センターが含まれており、最初の先進パッケージングファブは2026年初頭に建設初期段階に入る予定です。TSMCアリゾナの最新プロジェクト概要をご覧ください。
先進的なパッケージングは、米国における産業政策の優先事項の一つにもなりつつあります。Amkorは2025年にアリゾナ州にパッケージングおよびテスト施設を建設する計画に着工し、当初の投資額は70億ドルに拡大され、2028年には生産開始が見込まれています。2026年6月には、TSMCとAmkorがアリゾナ州における先進的なパッケージングおよびテストに関する10年間の協力協定を発表しました。TSMCとAmkorの提携に関する発表をご覧ください。
研究開発レベルでは、米国商務省は2026年7月に、高度なパッケージング、基板、材料、フォトニクス、アーキテクチャ、メモリを含むコンピューティングサプライチェーン研究に対し、総額8億7400万ドルの意向表明書を発表しました。NISTの発表を参照してください。
欧州は異なる道を歩んでいる。EUは2026年2月、imecにNanoICパイロットラインを開設した。これはEUが7億ユーロの資金を拠出する総額25億ユーロのプログラムで、2nmを超える次世代半導体技術を産業規模に近い研究開発レベルで開発することに重点を置いている。2026年1月に開設されたCEA-LetiのFAMESは、超低消費電力技術に焦点を当てている。これらの施設は研究へのアクセスとプロセス開発を強化するが、新たな大量生産ファウンドリの設立を発表するのと同等ではない。欧州委員会のNanoICに関する発表を参照のこと。
中国は国内の半導体製造およびパッケージング能力の向上にも注力している。2026年には、中国の国家政策として、対象となる半導体製造企業および高度なパッケージング/テスト企業に対する税制優遇措置が継続され、また、2026年3月1日には国家2.5Dチップレット相互接続規格が施行された。これらの措置はエコシステムの継続的な発展を示すものであるが、それ自体で特定の最先端プロセスの生産状況や競争力を確立するものではない。2026年の国家発展改革委員会(NDRC)の税制政策通知および国家2.5Dチップレットインターフェース規格を参照のこと。
次の段階の競争は、個々の部品の仕様よりも、部品間および製造工程間のインターフェースによって左右されるようになるだろう。
だからこそ、半導体競争において、トランジスタ、チップレット、メモリインターフェース、パッケージ構造、テストフロー、電力供給、冷却などを共同設計できる企業がますます有利になるのだ。「バックエンド」はもはや価値の低い最終工程ではなく、高度なAIシステムにおいてはアーキテクチャの一部となっている。
最もよくある間違いは、ロードマップの発表をすべて同等に扱うことです。より有益なのは、証拠を容易なものから困難なものへとランク付けすることです。まず技術実証、次にリスク生産、顧客によるテープアウト、生産認定、大量生産、そして最後に持続的な歩留まりと出荷経済性です。
製造分野においては、TSMCのN2ファミリーの生産量増加が継続するかどうか、インテルが18Aファミリープロセスの外部採用を拡大できるかどうか、サムスンが2nmプロセスでの取り組みを安定した量産体制に移行できるかどうか、そしてラピダスがパイロットラインでの成功から2027年に商業規模の生産に移行できるかどうかを注視する必要がある。
パッケージングに関しては、パッケージサイズ、HBM数、ハイブリッドボンディングピッチ、基板戦略、テスト方法、熱限界、および実際の容量に注目してください。TSMCのCoWoSの拡張、Intelの大型EMIB/Foverosシステム、Samsungのハイブリッドボンディング技術、RapidusのパネルスケールRDL実験はすべて同じ方向性を示しています。つまり、パッケージ自体がより大型化し、高密度化し、システム化が進んでいるということです。
地理的には、米国、日本、韓国、欧州からの新たな投資が、孤立した旗艦施設ではなく、自立したサプライヤー・クラスターを形成するかどうかを注視する必要がある。近隣にパッケージング、材料、スペアパーツ、テスト、熟練労働者、顧客向けエンジニアリングサポートがない工場は、依然として長いサイクルタイムや隠れた依存関係に直面する可能性がある。
新しい「最先端」チップ技術に関する見出しを鵜呑みにする前に、簡単な現実確認をしてみましょう。
発表内容がこれらのチェックを通過した場合、それは製造の文脈を伴わずに提示されたロードマップ上のマイルストーンというよりも、半導体技術における意義深い変化を示すものである可能性が高い。
世界の半導体業界は依然として、いかに最先端のトランジスタを製造できるかという競争が中心だが、それだけではもはや十分ではない。AIの登場により、メモリ帯域幅、相互接続密度、パッケージサイズ、テスト、熱管理、サプライチェーンの地理的条件といった要素が、演算性能と切り離せないものとなった。
台湾は、最も成熟した最先端ファウンドリと先進パッケージングのエコシステムの中心であり続けている。米国は、かつてない規模でフロントエンドと先進パッケージングの能力を再構築している。韓国は、メモリ、ロジック、パッケージングの強みを融合させている。日本は、コネクテッドチップレットのエコシステムを構築しながら、最先端ロジックへの回帰を目指している。欧州は共同研究開発インフラを拡大しており、中国は国内製造とパッケージング政策の支援を強化し続けている。
したがって、最も重要な競争は、単に「2nm対2nm」というものではない。最先端のロジック、メモリ、パッケージ、電源、冷却、テスト、歩留まり、そして量産といった要素をすべて兼ね備えた、製造可能な完全なシステムを実現するための競争なのだ。
AI、スマートホームセンサー、遠隔監視、転倒防止、プライバシー、そして介護を代替することなくテクノロジーが高齢者の在宅介護をどのように支援できるかについて、2026年版の実践ガイド。
都市が、人々の生活を最優先することなく、交通、土地利用、気候、地域社会に関するデータを活用して、より安全で環境に優しく、歩きやすい街づくりを実現する方法を学びましょう。
ドローン、自律システム、制御、UAS(無人航空機システム)の運用、大学院研究に関する主要なUAVおよび航空宇宙工学プログラムを比較し、2026年までの最新情報を検証します。
AI搭載型手術ロボットの実践ガイド:現在の機能、自律性のレベル、精度面での利点、限界、規制、評価基準。
CCUS(二酸化炭素回収・利用・貯留)への投資は増加しているが、二酸化炭素回収は世界の排出量を逆転させることができるのだろうか?その有効性、規模拡大の制約要因、そして重要な証拠について見ていこう。
デジタルサプライチェーン、ロジスティクス、アナリティクス、グローバル貿易、オペレーションに関する7つのグローバルプログラムを比較し、最適なプログラムを選択するための実践的なガイダンスを提供します。
脳コンピューターインターフェースが神経信号をどのように解読してコミュニケーションと運動機能を回復させるのか、最近の研究で何が達成されたのか、そしてBCIの利用を依然として制限している要因は何かを学びましょう。
See how commercial drones combine sensors, edge AI, batteries, communications, and flight-control software—and where autonomy still depends on mission and regulation.
Compare seven strong battery and energy storage master's options by materials, systems, research, industry exposure, flexibility, language, and cost trade-offs.
ペイロード質量、バッテリー制限、天候、推進効率、機体構造が産業用UAVの航続時間にどのように影響するか、そしてそれを改善する方法を学びましょう。








