2026年10月9日~11日にシカゴで無料で楽しめること:週末のイベント、美術館、マーケット、家族向けアクティビティ(要確認)

2026年10月9日~11日のシカゴ週末を無料で計画しましょう。博物館ツアー、図書館ワークショップ、公園イベント、マーケット、家族向けアクティビティなど、開催時間、対象年齢、登録方法、アクセシビリティ、交通機関に関する情報も掲載しています。
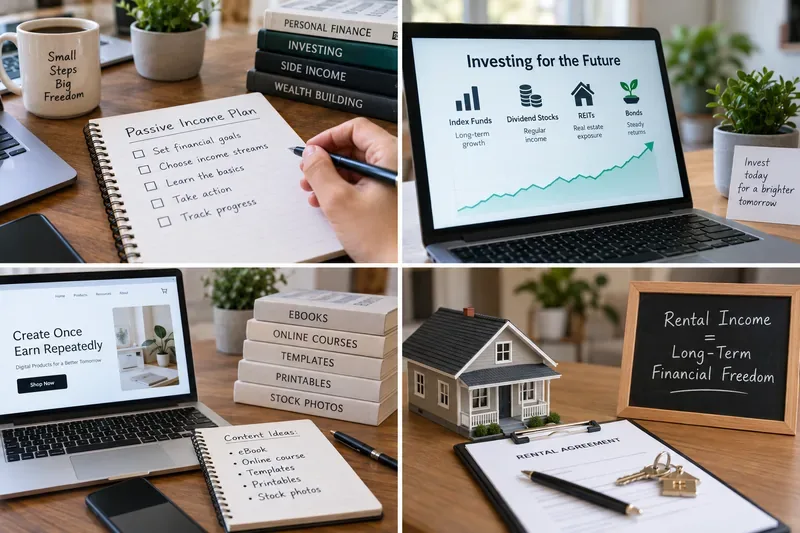
ほとんどの初心者にとって、最も優れた不労所得のアイデアは、宣伝されているリターンが最も高いものではありません。現実的に投入できる資金、時間、スキル、リスクに見合ったものです。不労所得について考える上で役立つのは、それを3つのグループに分けることです。すでに持っている資本からの収入、すでに所有している資産からの収入、そして一度行った仕事を繰り返し販売または収益化することで得られる収入です。
この区別が重要なのは、収入源が完全に受動的なものはほとんどないからです。貯蓄口座や国債は継続的な労力はほとんど必要ありませんが、資本が必要です。デジタル製品は少額の資金で始められますが、初期段階で相当な労力と定期的なアップデートが必要です。賃貸収入は書類上は受動的なものに見えますが、メンテナンス、顧客サービス、税金、保険、空室などを考慮すると、実際には手間のかかる活動になります。
| アイデア | 初期資金 | 継続的な取り組み | 主なリスク | 最適なフィット感 |
|---|---|---|---|---|
| 保険付き貯蓄預金口座またはマネーマーケット預金口座 | 低から高へ | 非常に低い | 金利変動、インフレ率が金利を上回る可能性あり | 緊急資金と短期的な現金 |
| 譲渡性預金証書(CD) | 低から高へ | 非常に低い | 資金が拘束される場合があり、早期引き出しには手数料がかかる。 | 予定日まで必要にならない現金 |
| 米国財務省短期証券 | 適度 | 非常に低い | 金利リスクおよび再投資リスク、ブローカーを通じて早期売却した場合の市場価格リスク | 短期国債を求める米国投資家 |
| 分散型インデックスファンドまたはETF | 低から高へ | 低い | 市場の損失と分配の変化 | 変動に耐えられる長期投資家 |
| 上場REIT | 低から高へ | 低い | 不動産および株式市場のリスク | 不動産オーナーにならずに不動産関連の露出をしたい人 |
| デジタルダウンロードまたはテンプレート | 低い | 最初は中程度、その後は低~中程度 | 需要の低さ、競争の激化、プラットフォームへの依存 | 有用で反復可能なスキルを持つ人々 |
| 自費出版の電子書籍またはガイド | 低い | 最初は中~高 | 需要は不確実であり、ロイヤリティはプラットフォームの利用規約によって左右される。 | ライターおよび各分野の専門家 |
| エバーグリーン動画またはアフィリエイトコンテンツ | 低~中程度 | 最初は高額だが、継続的なメンテナンスが必要 | 視聴者層やプラットフォームは変化するため、収入は保証されません。 | 時間をかけて視聴者層を構築しようとするクリエイター |
| 既に所有している資産をレンタルする | 資産によって異なります | 中くらい | 損害、空室、責任、メンテナンス | 不動産、スペース、または設備が十分に活用されていない人々 |
すぐに引き出せる現金を既に持っている場合は、利息の付く普通預金口座やマネーマーケット預金口座が、最初の受動的収入源として最も現実的な選択肢となるでしょう。利回りはそれほど高くないかもしれませんが、手間は最小限で済み、元本が株式市場の変動に左右されることもありません。
FDIC(連邦預金保険公社)の保険対象銀行では、当座預金、普通預金、マネーマーケット預金口座、定期預金などの対象となる預金口座は、自動的に預金保険の対象となります。標準的な保険金額は、預金者1人あたり、保険対象銀行1行あたり、所有形態ごとに25万ドルです。特定の口座構造における正確な保険適用範囲はより複雑な場合があるため、残高が高額になった場合は、FDICの預金保険に関する情報をご活用ください。
最適な対象:緊急時の貯蓄、短期的な目標、または投資損失を受け入れる準備ができていない初心者。
注意すべき点:変動金利、最低預金残高要件、引き出し制限、手数料。最も高い金利が必ずしも優良口座とは限らないため、年率利回りと口座全体の条件を比較検討しましょう。
定期預金とは、一定期間銀行にお金を預けておくことで利息が支払われる預金口座のことです。FDIC(連邦預金保険公社)によると、定期預金は通常、定められた期間お金を預けておく必要があり、満期前に引き出すと違約金が発生したり、利息の一部が失われたりする可能性があるとのことです。
定期預金は、将来の授業料の支払いや住宅改修など、期日が明確な目標のために資金を用意する場合に適しています。しかし、引き出しが制限される可能性があるため、緊急資金としてはあまり適していません。
最適なケース:流動性よりも安定性を重視する、予測可能な貯蓄目標がある場合。
米国の投資家にとって、米国債は、すぐに必要のない資金を運用するための、管理の手間がかからない選択肢の一つとなります。TreasuryDirectによると、個人はTreasuryDirect口座、または銀行、証券会社、ディーラーを通じて、市場性のある米国債を購入できます。新規米国債の利率はオークションで決定されるため、TreasuryDirectで購入を予定した時点では利率はわかりません。
まずは、米国財務省の公式ガイド「TreasuryDirect」で、市場性のある証券の購入方法を学びましょう。証券会社を通じて購入し、満期前に売却する場合、市場価格は変動する可能性があるため、「米国政府保証」を「価格が変動しない」と混同しないように注意してください。
最適な投資家:短期の債券投資を希望し、満期を今後の資金ニーズに合わせられる米国の投資家。
インデックスファンドや多くのETFは、多様な証券を保有でき、投資家による日々の管理がほとんど不要なため人気があります。Investor.govによると、インデックスファンドは市場指数に連動することを目指し、ETFは分配金や市場価格の変動を通じて投資家に収益をもたらします。
初心者にとって重要な教訓は、分配金は保証されていないということです。2026年8月19日付の投資家向け通達で、SECは、ファンドが定期的に分配金を支払う場合でも、投資家は損失を被る可能性があると説明しています。配当金や分配利回りを約束とみなす前に、ファンドの分配金に関するSEC通達とInvestor.govのETFガイドを確認してください。
最適なケース:長期的な目標、特に市場の下落を許容でき、投資した資金をすぐに必要としない場合。
実践的なルール:直近の利回りが最も高いファンドを追いかけるのではなく、分散投資、分かりやすい手数料、そして継続できる戦略を選択すること。
不動産投資信託(REIT)とは、収益を生み出す不動産を所有または資金調達する会社です。Investor.govによると、REITを利用することで、個人投資家はアパート、倉庫、ホテル、オフィスなどの大規模不動産に、建物を直接購入することなく投資することができます。
初心者にとって、上場REITや分散型REITファンドは、非上場REITよりも理解しやすく、売却も容易です。SECは、非上場REITは流動性に大きな制約があり、評価が難しい場合があると警告しています。投資する前に、 Investor.govのREIT概要と非上場REITリスクに関する注意喚起を必ずお読みください。
最適なユーザー:不動産投資に関心はあるものの、直接賃貸物件を所有することに伴う運営上の負担を避けたい長期投資家。
お金よりも時間があるなら、小さなデジタル製品を作ることは、半自動的な収入源を構築する最も手軽な方法の一つです。例えば、スプレッドシートのテンプレート、印刷可能なプランナー、チェックリスト、デザイン素材、所有しているコードスニペット、専門的な参考資料などが挙げられます。
ビジネスモデルはシンプルです。一度アセットを作成し、それを繰り返し販売するだけです。難しいのはファイルのアップロードではなく、人々が実際に必要とするものを作成し、その正確性を維持することです。調査、フォーマット設定、顧客からの問い合わせ対応、アップデート、マーケティング、返金処理などに時間を費やすことを覚悟してください。
最適な人:特定の顧客層に対して、限定された問題を解決できる人。
初心者向けのテスト:大規模な製品を開発する前に、具体的な問題を一つ解決する小さなアイテムを一つ作ってみましょう。もしそれが売れて、関連する機能の要望があれば、そこから拡張していくと良いでしょう。
電子書籍もまた、「まずは作業、後で収益」というモデルの一つです。調査、執筆、編集、デザイン、そして出版までの間は受動的な作業ではありませんが、有益なタイトルであれば、出版後も継続的に印税収入を得ることができます。
2026年4月21日現在、Amazon Kindle Direct Publishingでは、電子書籍のロイヤリティとして35%と70%のオプションが提供されています。適用条件と計算方法は、地域、価格設定、税金、配送料などの要因によって異なります。予想収益を算出する前に、 KDPデジタルブック価格設定ページをご確認ください。
最適なユーザー:ライター、教育者、技術専門家、そして専門知識を体系的にまとめたリソースを作成できる専門家。
初心者向けのより良い戦略:幅広い「そのテーマに関するすべて」を網羅した本を書こうとするのではなく、特定の繰り返し寄せられる質問に答える、焦点を絞った本を書く。
動画、チュートリアル、製品比較などは、公開後も長期間にわたって視聴回数を稼ぎ続けることができますが、このカテゴリーはしばしば完全に受動的なものと誤解されがちです。実際には、調査、制作、更新、視聴者の開拓、プラットフォームのルール遵守といった作業が依然として必要です。
YouTubeは、YouTubeパートナープログラムに承認されたクリエイターは広告やその他の収益化機能から収益を得られると述べていますが、クリエイターへの支払い額や支払いの有無については保証がないことも明記しています。プラットフォームの規約は変更される可能性があるため、最新のYouTubeパートナー収益概要をご確認ください。
アフィリエイトリンクを使用する場合、米国連邦取引委員会(FTC)のガイドラインでは、金銭的な関係を明確かつ目立つように開示する必要があるとされています。FTCは特に、アフィリエイトマーケターに対し、自身のリンク経由で購入された場合に手数料が発生することを説明するよう勧告しています。FTCの承認およびアフィリエイト開示に関するガイドラインを参照してください。
こんな人におすすめ:教えること、レビューすること、説明することが好きで、まともな収益を期待する前にコンテンツライブラリを構築する意欲のある人。
既に予備の部屋、駐車スペース、物置、カメラ、工具、車両、その他の有用な資産を所有している場合、それを貸し出すことで、そのためだけに新たな投資をすることなく収入を得ることができます。資産が既に存在するという点で魅力的ですが、通常は半受動的な収入源に過ぎません。
物件を貸し出す前に、清掃費、維持費、保険料、損害賠償、空室率、プラットフォーム手数料、税金、そしてご自身の時間の価値を見積もっておきましょう。月々の総収入は利益とは異なります。
税務上の「受動的」の意味は、日常会話における意味とは異なる場合があります。IRS刊行物925では、米国の受動的活動に関する規則が説明されており、例外が適用されない限り、賃貸活動は一般的に税務上受動的であるとされています。また、利子や配当などのポートフォリオ収入は、一般的に受動的活動収入から除外されることも説明されています。これは、個人金融の会話における「受動的収入」が、税務上の定義とは異なることを改めて認識させてくれる重要な点です。最新の規則については、 IRS刊行物925を参照してください。
このシンプルな意思決定フレームワークを活用してください。
リスクがほとんど、あるいは全くなく、異常に高いリターンを約束するような話には、特に即座の行動を迫られる場合は、疑ってかかるべきです。Investor.govでは、「リスクフリー」な投資機会、保証されたリターン、強引な販売手法、「うますぎる話」などを、投資詐欺の一般的な兆候として挙げています。見知らぬ勧誘者に送金する前に、Investor.govの投資詐欺チェックリストを活用しましょう。
初心者にとって重要なのは、仮想通貨利回り商品、レバレッジ取引システム、不透明なプライベート投資、非上場不動産商品、あるいは自動化された「お金稼ぎ」ボットなどが、単に「不労所得」と呼ばれているからといって安全だと決めつけないことです。収益がどのように生み出されるのか、損失の原因は何か、手数料はどのように徴収されるのか、そしてどのように撤退できるのかを説明できないのであれば、その商品は初心者向けではありません。
初心者にとって最適な不労所得戦略は、たいてい退屈で分かりやすいものです。比較的安定した資金が必要な場合は、保険付きの貯蓄や短期国債を利用し、長期的な目標には分散投資を行い、資金よりも時間がある場合は、小規模なデジタル製品やコンテンツ制作に投資しましょう。賃貸収入は、ただで手に入るお金ではなく、ビジネス上の計算として捉えましょう。
まずは一つの収入源から始め、コストと時間を差し引いた後の実質的な収益を測定し、それがうまく機能してから初めて規模を拡大しましょう。不労所得は、努力やリスクなしにお金が舞い込んでくるという約束ではなく、自分が理解している資産、投資、または仕事に基づいて構築される場合に最も確実です。
情報源の最終更新日:2026年9月。金利、プラットフォームの利用規約、税制、投資条件は変更される可能性があります。この記事は一般的な教育情報であり、個別の投資、法律、税務に関するアドバイスではありません。
2026年10月9日~11日のシカゴ週末を無料で計画しましょう。博物館ツアー、図書館ワークショップ、公園イベント、マーケット、家族向けアクティビティなど、開催時間、対象年齢、登録方法、アクセシビリティ、交通機関に関する情報も掲載しています。
2026年10月にシカゴで開催される、子供向けの無料アクティビティ(図書館プログラム、イリノイ州在住者向けのフィールド博物館水曜日のイベント、動物園訪問、映画上映、工作、公園フェスティバルなど)を、開催日、対象年齢、登録方法、アクセス方法、交通機関に関する情報とともにご紹介します。
食品ロスを減らし、食材を無駄なく使い切り、残り物を安全に活用し、食べられる食材の切れ端を便利な料理に変える、実践的なゼロウェイスト調理法を学びましょう。
秋にぴったりの、心温まる定番料理レシピを5つご紹介します。焼き加減の目安、トラブルシューティングのヒント、保存方法、そして食感や風味を調整するための現実的な方法も解説しています。
豆の種類、挽き具合、水の量、比率、温度、ドリップのテクニック、そしてテイスティング方法など、実用的なガイドを通して、自宅で苦い、酸っぱい、または薄いコーヒーを改善しましょう。
光、水やり、湿度、温度、肥料、害虫対策、そして植物を傷つけるよくある間違いなど、初心者でも簡単にできる冬の観葉植物の手入れ方法を学びましょう。
スマートキッチン家電の中で本当に役立つものはどれか、購入前に確認すべき点、設定方法、そして初心者が陥りがちなよくある間違いについて解説します。
機能性飲料は、エネルギー補給、水分補給、腸内環境の改善、タンパク質摂取など、さまざまな効果を謳っています。どの効果に科学的根拠があるのか、ラベルに隠された情報は何なのか、そして賢く選ぶにはどうすればよいのかを学びましょう。
時間、柔軟性、食感、コスト、食品の安全性といった観点から、実用的な食事準備方法を比較検討し、あなたの生活スタイルに合った平日の食事システムを構築しましょう。
食料品、光熱費、交通費、定期購読料、銀行手数料、そしてキャッシュフローに関する、インフレを乗り切るための実践的なガイド。小手先のテクニックではなく、繰り返し実践できる節約術を中心に構成されています。