2026年10月9日~11日にシカゴで無料で楽しめること:週末のイベント、美術館、マーケット、家族向けアクティビティ(要確認)

2026年10月9日~11日のシカゴ週末を無料で計画しましょう。博物館ツアー、図書館ワークショップ、公園イベント、マーケット、家族向けアクティビティなど、開催時間、対象年齢、登録方法、アクセシビリティ、交通機関に関する情報も掲載しています。
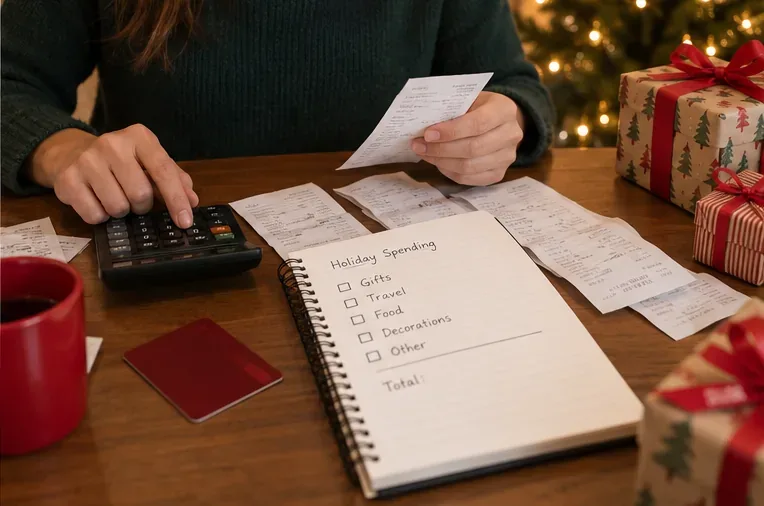
最も重要なのは、買い物を始める前に、ホリデーシーズンの総支出額をあらかじめ決めておくことです。そして、実際に余裕のあるお金から少しずつ積み立てていきましょう。プレゼントリストを作ってから、予算を合わせようとするのではなく、まずは普段の生活費、貯蓄目標、そして手取り収入を基準にしましょう。ホリデーシーズンに使えるお金が、プレゼント、旅行、食費、パーティー費用、飾り付け、送料、チップ、その他の季節的な費用に充てる上限額となります。
この方法が有効なのは、具体的な購入品は決まっていなくても、年末年始の支出はある程度予測できるからです。年末年始の費用を早めに決めておけば、その費用を複数の給料で分散させることができます。また、直前の出費がクレジットカードの負債につながる前に、計画を変更する時間も確保できます。
理想化された予算ではなく、現状の月間予算から始めましょう。数か月分の銀行やクレジットカードの明細書を確認し、住居費、光熱費、食費、交通費、保険料、借金返済、育児費、定期購読料、医療費、そして定期的な貯蓄をリストアップしてください。消費者金融保護局は、頻繁ではない支出を見落とさないよう、数か月分の明細書を遡って確認することを推奨しています。同局の支出評価ガイドと「Your Money, Your Goals」ツールキットは、実用的な予算編成ツールと支出追跡ツールを提供しています。
次に、今から年末年始の最終支出日までの間に見込まれる手取り収入を見積もりましょう。通常の支出と、中断したくない貯蓄計画を差し引きます。残りが、年末年始に使える最大予算です。もしこの金額が予想よりも少なければ、それは有益な情報です。つまり、買い物を始める前に計画を見直す必要があるということです。
計画された休暇は緊急事態ではありません。2026年5月に連邦準備制度理事会が発表した米国家計の経済状況に関する報告書によると、成人の63%が、仮に400ドルの緊急支出が発生した場合、現金、貯蓄、または次回の請求書で支払うクレジットカードで対応できると回答し、55%が3か月分の生活費を貯蓄していると回答しました。これらの数字は、経済的な備えがいかに重要であるかを改めて示しています。特別な事情がない限り、緊急時の備えを休暇の支出に充てるべきではありません。
合計金額が分かったら、その金額を、お金が必要になるまでの給料日数で割ります。例えば、年末年始の予算が1,600ドルで、主な支出期限までに給料日が8回残っているとします。給料から毎回200ドルずつ積み立てれば、年末のクレジットカード残高に頼ることなく、計画通りの金額を確保できます。
給料1回につき200ドルを貯めるのが難しいなら、無理強いする必要はありません。選択肢は3つあります。総予算を減らす、もっと早く貯金を始める、または必要な支出に支障をきたさない一時的な追加収入源を見つける、のいずれかです。避けるべきは、その差額を将来の自分の問題として扱うことです。
貯蓄専用の容器を用意すれば、より簡単に貯蓄できます。専用の貯蓄口座、銀行や信用組合が提供するラベル付きのサブ口座、あるいはシンプルな現金封筒システムなどが考えられます。重要なのは分離です。12月のために用意したお金が、10月の日々の自由裁量支出にいつの間にか使われてしまうようなことがあってはなりません。
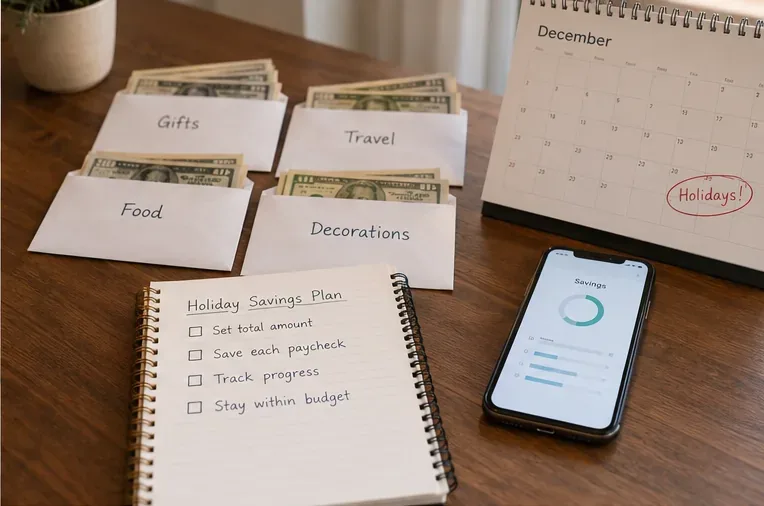
贈り物は支出項目の一つに過ぎません。消費者金融保護局(CFPB)の年末年始の支出に関するガイダンスでは、贈り物に加えて、旅行、パーティー、食事、装飾なども具体的に挙げられています。連邦預金保険公社(FDIC)が2025年11月に発表した年末年始の銀行取引に関するガイダンスでも同様に、贈り物リストを作成し、価格を比較し、購入履歴を記録し、衝動買いに注意するよう推奨しています。
役立つ休暇プランには、以下の項目が含まれるかもしれません。数字はあくまでも例であり、実際の習慣や義務に合わせて組み合わせを調整してください。
| カテゴリ | 例:金額 | 含めるべき内容 |
|---|---|---|
| ギフト | 650ドル | 家族、友人、同僚、プレゼント交換 |
| 旅行 | 350ドル | 燃料費、航空運賃、宿泊費、駐車料金、手荷物料金 |
| 食事と宿泊 | 250ドル | 特別な食料品、飲み物、レストランでの食事、パーティー |
| 装飾とイベント | 125ドル | 装飾、チケット、アクティビティ、学校または地域のイベント |
| 送料、チップ、寄付 | 125ドル | 送料、サービス料、寄付、ささやかなお礼の品 |
| バッファ | 100ドル | 小さな価格変更や季節的なコストの見落とし |
| 合計 | 1,600ドル | オールイン・シーズンキャップ |
バッファーとは、支出を増やす許可ではありません。既存の上限額内の緩衝資金のことです。使わなければ、そのお金は保管しておきましょう。
購入予定の人や交換品をすべて書き出し、それぞれに上限金額を設定し、受け入れ可能なギフトアイデアを1つか2つメモしておきましょう。そして、価格を時系列で比較してみてください。これは、広告されている最大の割引を追い求めるよりも効果的です。なぜなら、予定外の購入で40%割引になったとしても、予算外の購入金額の60%は依然として割引額だからです。
自分の性格に合ったシンプルなルールを設定しましょう。例えば、「リストに載っていないものは、購入前に24時間待つ」などです。別の方法としては、予定外の購入をした場合は、別のホリデーカテゴリーの予算を同額減らすというルールも有効です。これらのルールは、プロモーションメール、ソーシャルメディア、期間限定オファーなどに惑わされて衝動買いをしてしまう傾向のある方に特に役立ちます。
現金、デビットカード、クレジットカードはいずれも休暇予算に組み込むことができますが、支払い方法によって支出の上限が上がってしまうべきではありません。FDIC(連邦預金保険公社)は、クレジットカードは利便性、特典、消費者保護といったメリットを提供する一方で、利息を避けるために可能な限り速やかに残高を支払うよう消費者に助言しています。CFPB(消費者金融保護局)も同様に、クレジットカードの請求書を支払うための具体的な計画を立て、予算に十分な金額を確保しておくことを推奨しています。
ポイントカードを利用する場合、すべての購入を、すでに口座から現金が引き落とされたものとして扱うのが現実的な方法です。旅行資金として同額を確保しておけば、借入をせずに請求書を支払うことができます。ポイントはあくまでボーナスであり、購買力を高めるものではありません。
予算編成の目的で、支払いサービスが分割払いにする場合であっても、購入日に全額を計上してください。連邦準備制度理事会が2026年5月に発表した家計報告書によると、成人の16%が過去12か月間に後払いサービスを利用し、利用者の11%が後払いサービスの支払いで当座貸越または残高不足手数料を支払ったとのことです。分割払いの金額は小さく見えるかもしれませんが、複数のプランが重複すると、後々の家賃、食料品、その他の請求書の支払いと競合する可能性があります。
もし定価が今日の旅行予算に合わないのであれば、決済画面で4回払いが選択できるという理由だけで、その商品が予算に合わないということにはならない。
予算は、実際の支出と照らし合わせて初めて意味を持ちます。領収書を保管し、カードの利用履歴を確認し、カテゴリー別に残高を更新しましょう。FDIC(連邦預金保険公社)は、実際に使った金額を記録するか、領収書を保管することを推奨しており、CFPB(消費者金融保護局)の支出管理ツールも、記憶に頼るのではなく実際の取引を記録するという同じ基本理念に基づいています。
シンプルな予算であれば、週に5分程度の見直しで十分です。支出額、既に計上済みだが未請求の項目、そしてまだ購入する必要のある項目を確認しましょう。もし贈り物の予算が75ドルオーバーしている場合は、他の項目を75ドル削減するかどうかをすぐに判断してください。年末年始の休暇後に明細書が届くまで待ってはいけません。
収入が変動する場合は、残業代、ボーナス、歩合給、副業収入などを期待するのではなく、ある程度予測可能な、控えめな収入に基づいて休暇予算を立てましょう。追加収入があった場合は、実際に収入が入ってから予算を増額すればよいのです。こうすることで、仕事が減った場合でも必要な支払いを滞りなく行うことができます。
普段の生活費の支払いに苦労しているなら、年末年始の予算はごくわずかで済むかもしれません。プレゼント交換、手作りの贈り物、一緒に食事をする、無料の地域イベントに参加する、あるいは物を買う代わりに時間を割くなど、様々な方法を検討してみましょう。消費者金融保護局(CFPB)の年末年始のガイドラインでは、手作りの贈り物やプレゼント交換など、費用を抑えた代替案が以前から推奨されています。大切なのは、他人の12月を真似することではなく、1月を健全な財政状態で迎えることです。
もしこれらの質問のいずれかに「いいえ」と答えるなら、本格的な年末年始の買い物を始める前に、その問題を解決しておきましょう。早めに準備を始めることが大切なのは、買い物をする時間が増えるからではなく、貯蓄したり、比較検討したり、調整したり、1月を苦しくするような買い物を断ったりする時間が増えるからです。
ここで使用されている最新の基礎となるガイダンスとデータについては、FDICの2025年11月のホリデーバンキングガイダンス、CFPBのホリデー支出計画ガイダンス、CFPBの「Your Money, Your Goals」ツールキット、および2026年5月に発行された連邦準備制度理事会の「2025年の米国世帯の経済的幸福度」レポートを参照してください。
2026年10月9日~11日のシカゴ週末を無料で計画しましょう。博物館ツアー、図書館ワークショップ、公園イベント、マーケット、家族向けアクティビティなど、開催時間、対象年齢、登録方法、アクセシビリティ、交通機関に関する情報も掲載しています。
2026年10月にシカゴで開催される、子供向けの無料アクティビティ(図書館プログラム、イリノイ州在住者向けのフィールド博物館水曜日のイベント、動物園訪問、映画上映、工作、公園フェスティバルなど)を、開催日、対象年齢、登録方法、アクセス方法、交通機関に関する情報とともにご紹介します。
食品ロスを減らし、食材を無駄なく使い切り、残り物を安全に活用し、食べられる食材の切れ端を便利な料理に変える、実践的なゼロウェイスト調理法を学びましょう。
秋にぴったりの、心温まる定番料理レシピを5つご紹介します。焼き加減の目安、トラブルシューティングのヒント、保存方法、そして食感や風味を調整するための現実的な方法も解説しています。
豆の種類、挽き具合、水の量、比率、温度、ドリップのテクニック、そしてテイスティング方法など、実用的なガイドを通して、自宅で苦い、酸っぱい、または薄いコーヒーを改善しましょう。
光、水やり、湿度、温度、肥料、害虫対策、そして植物を傷つけるよくある間違いなど、初心者でも簡単にできる冬の観葉植物の手入れ方法を学びましょう。
スマートキッチン家電の中で本当に役立つものはどれか、購入前に確認すべき点、設定方法、そして初心者が陥りがちなよくある間違いについて解説します。
機能性飲料は、エネルギー補給、水分補給、腸内環境の改善、タンパク質摂取など、さまざまな効果を謳っています。どの効果に科学的根拠があるのか、ラベルに隠された情報は何なのか、そして賢く選ぶにはどうすればよいのかを学びましょう。
時間、柔軟性、食感、コスト、食品の安全性といった観点から、実用的な食事準備方法を比較検討し、あなたの生活スタイルに合った平日の食事システムを構築しましょう。
食料品、光熱費、交通費、定期購読料、銀行手数料、そしてキャッシュフローに関する、インフレを乗り切るための実践的なガイド。小手先のテクニックではなく、繰り返し実践できる節約術を中心に構成されています。